Die Dilemma-Methode › Fälle › Papier und Portal
Kapitel 15 · Übergangs-Spannung
bAV-Verwaltung digitalisieren: Soll die Papierakte parallel weiterlaufen?
Rechtlich müssen Sie die Papierakte nicht dauerhaft mitführen. Die Entgeltumwandlungsvereinbarung ist gesetzlich formfrei, Auskünfte nach § 4a BetrAVG genügen in Textform, und seit 2025 darf auch der Nachweis nach dem Nachweisgesetz grundsätzlich in Textform erfolgen. Steuerliche Unterlagen dürfen digital aufbewahrt werden, Abschlüsse ausgenommen. Sinnvoll ist ein befristeter Abgleich während der Migration. Ein Dauerbetrieb auf zwei Wegen kostet doppelte Erfassung und erzeugt zwei Fehlerquellen statt einer, ohne dass irgendwo ein Vorteil entsteht.
„Bevor wir alles digitalisieren – lassen Sie uns die Papierakte für eine Übergangszeit sicherheitshalber noch mitlaufen.“
Der Satz klingt nach Vorsicht. Im Buch ist er der Moment, an dem ein Projekt beginnt, doppelt zu arbeiten. Der Fall heißt „Papier und Portal“ und landet im Korb Übergangs-Spannung: Die Richtung steht fest, nur der Weg tut weh. Kaum ein Arbeitgeber, der die Verwaltung einmal digitalisiert hat, führt den Papierantrag als Regelweg wieder ein.
Wichtig ist die Abgrenzung. Wie ein Mitarbeiter Sie erreicht, per Portal oder im Gespräch, ist eine echte, dauerhafte Abwägung; sie steht auf der Seite Mitarbeiterportal oder persönliche Beratung. Hier geht es um das, was dahinter passiert: Antrag erfassen, Änderung melden, Vertrag prüfen, Akte führen. Dort ist die Frage entschieden.
Warum sich die bAV-Digitalisierung wie ein Dilemma anfühlt
Julia, Personalleiterin im Buch, verwaltet sieben Versicherer und drei Zusagearten in einem Excel mit vierzig Spalten. Die Passwörter der Versichererportale stehen in derselben Datei. Dazu kommen Sonderfälle: eine Zusage aus den neunziger Jahren, ein handschriftlicher Nachtrag, eine Unterschrift, die nur auf Papier existiert. Jeder davon erzeugt den Eindruck, ein digitaler Prozess könne das Alte nicht vollständig abbilden.
Hinzu kommt der sichtbare Mehraufwand der Übergangszeit: doppelte Erfassung, zwei Ablagesysteme, Personal, das beides bedient. Das fühlt sich wie ein Argument gegen die Digitalisierung an. Es ist ein Argument gegen das Stehenbleiben auf halbem Weg. Ein sauberer, vollständig analoger Prozess ist einem halb digitalisierten überlegen. Was nicht funktioniert, ist der Zwischenzustand.
Papierlose bAV-Verwaltung: Was Form und Aufbewahrung verlangen
Viele Parallelakten entstehen aus einer unklaren Sorge um die Form. Die Rechtslage ist nüchterner:
| Entgeltumwandlungsvereinbarung | Das Gesetz verlangt eine Vereinbarung, aber keine bestimmte Form. Eine Schriftform kann sich aus Tarifvertrag, Betriebsvereinbarung oder Versorgungsordnung ergeben; das gehört vor der Umstellung geprüft. Die schriftliche Einwilligung der versicherten Person nach dem VVG gilt bei Lebensversicherungen im Bereich der bAV nicht. § 1a Abs. 1 Satz 2 BetrAVG; § 150 Abs. 2 VVG |
|---|---|
| Nachweis der Arbeitsbedingungen | Name und Anschrift des Versorgungsträgers gehören zu den nachzuweisenden Bedingungen, es sei denn, der Versorgungsträger ist selbst zu dieser Information verpflichtet. Seit 1. Januar 2025 genügt Textform mit elektronischer Übermittlung, wenn das Dokument zugänglich, speicher- und druckbar ist und der Arbeitgeber einen Empfangsnachweis anfordert. Auf Verlangen ist die Schriftform zu erteilen; in Branchen nach § 2a SchwarzArbG bleibt sie Pflicht. § 2 Abs. 1 Satz 2, 3, 6 und 7 Nr. 13 NachwG; BGBl. 2024 I Nr. 323 |
| Auskunft an Beschäftigte | Verständlich, in Textform, in angemessener Frist. Textform heißt: lesbare Erklärung mit Nennung des Erklärenden auf einem dauerhaften Datenträger, ohne Unterschrift. § 4a Abs. 4 BetrAVG; § 126b BGB |
| Direktzusage | Für die Pensionsrückstellung muss die Zusage schriftlich erteilt sein. Ob ein Papieroriginal nach dem Scannen vernichtet werden kann, klären Sie hier mit der Steuerberatung, nicht im Projektplan. Wo eine gesetzliche Schriftform gilt, ersetzt sie nur die qualifizierte elektronische Signatur. § 6a Abs. 1 Nr. 3 EStG; §§ 126 Abs. 3, 126a BGB |
| Aufbewahrungsfristen | Steuerlich zehn Jahre für Bücher und Abschlüsse, acht für Buchungsbelege, sechs für sonstige Unterlagen. Die Aufbewahrung als Wiedergabe auf Datenträgern ist zulässig, außer für Abschlüsse und Eröffnungsbilanz. Unterlagen zur Zusage selbst brauchen Sie länger: Der Anspruch auf bAV-Leistungen als solcher verjährt erst in 30 Jahren, nur die einzelnen laufenden Zahlungen in der regelmäßigen Frist. § 147 Abs. 2 und 3 AO; § 257 Abs. 3 und 4 HGB; § 18a BetrAVG |
Ein Nebeneinander von digital und analog verlangt das Recht in der reinen Verwaltung also nicht. Anders als bei der Versorgungsordnung, wo Altzusagen aus Rechtsgründen oft jahrzehntelang neben einer neuen Ordnung weiterlaufen (siehe bestehende bAV-Verträge bei einer Neuordnung), gibt es hier keinen Rechtsgrund für zwei getrennte Systeme. Im Gegenteil: Jede zweite Akte ist ein zweiter Ort, an dem personenbezogene Daten geschützt, aktuell gehalten und irgendwann gelöscht werden müssen (Art. 5 Abs. 1 DSGVO).
Die Endzustands-Probe
Verschwindet diese Spannung irgendwann von selbst?
Ja. Ist der Bestand einmal geprüft und vollständig im System, gibt es nichts mehr, das parallel laufen müsste. Die Spannung gehört zum Übergang, nicht zur Sache. Ihre Aufgabe ist deshalb eine Reihenfolge, keine Dosierung: nicht „wie viel Papier behalten wir“, sondern „was kommt zuerst“.
Was die Papierakte als Sicherheitsnetz kostet
Was auf Papier ankommt und trotzdem ins System soll, wird zweimal erfasst. Beide Versionen können auseinanderlaufen, und niemand merkt es, bis eine Berechnung nicht mehr zum Vertrag passt. Solange Verträge auf Papier und mehreren Portalen verteilt liegen, kann niemand im Haus in vertretbarer Zeit die Vergleichsrechnung aufmachen, die ein Mitarbeiter im Gespräch verlangt. Und in einem kleinen HR-Team kann jede papierne Sonderregelung mit einem Personalwechsel unauffindbar werden.
Der Gegenfehler ist genauso teuer. Wer Altdaten unter Zeitdruck einliest, überträgt jeden Fehler der Papierwelt in ein System, das ihn jetzt mit technischer Autorität ausgibt. Ein falscher Wert im Portal wirkt überzeugender als derselbe Wert auf einem vergilbten Blatt. Die Informationspflicht gilt dabei unabhängig vom Medium: Wer informiert, muss richtig, eindeutig und vollständig informieren (BAG, 18. Februar 2020 – 3 AZR 206/18; mehr dazu unter Arbeitgeberhaftung bei der bAV).
Die eigentliche Frage lautet deshalb nicht, ob digitalisiert wird. Sie lautet, in welcher Reihenfolge und auf welcher Datenbasis. Die Reihenfolge, die das Buch herleitet, beginnt bei den Daten und endet bei der Oberfläche. Führt das neue System Daten einzelner Beschäftigter, prüfen Sie früh die Mitbestimmung nach § 87 Abs. 1 Nr. 6 BetrVG; Einzelheiten unter bAV und Betriebsrat.
Zwei falsche Abkürzungen
„Wir digitalisieren nur die neuen Fälle, der Rest bleibt, wie er ist.“Ein bewusst auf Dauer gestelltes Nebeneinander von digital und analog ist in der reinen Verwaltung rechtlich nicht nötig. Es ist aufgeschobener Aufwand, und der wird jedes Jahr teurer.
„Wir kaufen erstmal ein Portal, dann sehen wir digitalisiert aus.“Eine neue Oberfläche über verteilten, ungeprüften Daten löst kein Problem. Sie verschiebt nur seine Sichtbarkeit. Die Daten darunter liegen so verteilt wie vorher, jetzt nur hinter einem Login.
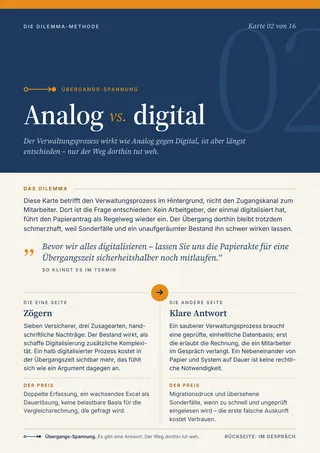
Mehr dazu im Buch und auf Karte 02
Kapitel 15 von „Die Dilemma-Methode“ führt den Fall vollständig aus:
- fünf Fragen vor dem Projektstart, für das Gespräch mit dem Arbeitgeber
- das Entscheidungskriterium mit der vollständigen Reihenfolge und eine Faustregel
- was Zögern kostet und was der Durchmarsch kostet, Seite an Seite
Karte 02 im Kartensatz bringt den Fall auf eine A5-Seite für den Termin.
Häufige Fragen
Was gehört dazu, wenn wir die bAV digitalisieren?
Drei Dinge, die oft in einen Topf geworfen werden: die Daten (Bestand je Beschäftigtem, Verträge, Zusagen, Nachträge), die Abläufe dahinter (Anmeldung, Änderung, Austritt, Meldung an den Versorgungsträger) und die Oberfläche, über die HR und Beschäftigte zugreifen. Alle drei hängen voneinander ab und lassen sich doch getrennt beauftragen; ein Projekt sollte deshalb klar sagen, welche Ebene es anfasst. Welche Reihenfolge trägt, leitet Kapitel 15 her; ob dafür Excel, eine Fachsoftware oder KI das richtige Werkzeug ist, steht unter bAV-Verwaltung automatisieren.
Was muss ein digitales bAV-Archiv oder Dokumentationssystem leisten?
Für steuerlich relevante Unterlagen gelten die GoBD: Änderungen und Löschungen dürfen nicht unbemerkt möglich sein (§ 146 Abs. 4 AO), das Verfahren ist in einer Verfahrensdokumentation zu beschreiben, und die Unterlagen müssen während der ganzen Frist lesbar gemacht und dem Finanzamt zugänglich gemacht werden können (§ 147 Abs. 2, 5 und 6 AO). Wer Papier ersetzend scannt, muss das Verfahren dokumentieren, am besten in einer Organisationsanweisung, die festlegt, wer wann was scannt und wie kontrolliert wird; eine Zertifizierung nach BSI TR-RESISCAN ist dafür nicht vorgeschrieben. Für die personenbezogenen Daten kommen Zugriffsrechte und ein Löschkonzept hinzu (Art. 5 und 32 DSGVO). Ein Ordner auf dem Netzlaufwerk erfüllt das in der Regel nicht. Fragen, die Sie jedem Anbieter einer bAV-Software stellen können, sammelt der Leitfaden bAV-Software vergleichen: Kriterien, Datenschutz und Kosten (auf smartbav.de, der Plattform des Autors).
Muss die Entgeltumwandlungsvereinbarung handschriftlich unterschrieben sein?
Nach dem Gesetz nicht; § 1a BetrAVG verlangt nur eine Vereinbarung. Prüfen Sie aber Tarifvertrag, Betriebsvereinbarung, Versorgungsordnung und die Antragsstrecke des Versicherers. Aus Beweisgründen sollte die Vereinbarung in Textform vorliegen und ihr Zugang dokumentiert sein. Wo eine Regelung ausdrücklich Schriftform verlangt, genügt elektronisch nur die qualifizierte elektronische Signatur.
Dürfen wir gescannte bAV-Unterlagen im Original vernichten?
Für steuerlich aufbewahrungspflichtige Unterlagen erlauben AO und HGB die Aufbewahrung als lesbare, bildlich übereinstimmende Wiedergabe, ausgenommen Abschlüsse und Eröffnungsbilanz. Für Zusagen, Nachträge und Vereinbarungen zählt zusätzlich ihre Beweisfunktion, bei Direktzusagen auch § 6a EStG. Legen Sie deshalb je Dokumentart fest, was nach dem Scannen geschieht, statt den Stapel Papier vorsichtshalber weiterzuführen.
Ist das nicht dieselbe Frage wie „Portal oder Beratung“?
Nein, und genau diese Verwechslung macht den Fall schwer. Der Zugangskanal zum Mitarbeiter bleibt eine echte Abwägung, weil Belegschaften gemischt sind. Der Verwaltungsprozess dahinter hat ein Ziel, das feststeht. Wer beides vermischt, überträgt den Zwiespalt der einen Frage auf die andere.
Rechtsstand 31. August 2026, wie im Buch; ergänzende Angaben geprüft im Oktober 2026. Diese Seite ersetzt keine Rechts- oder Steuerberatung im Einzelfall.
- § 1a BetrAVG – Entgeltumwandlung durch Vereinbarung
- § 4a BetrAVG – Auskunft, Abs. 4: verständlich, in Textform, in angemessener Frist
- § 18a BetrAVG – Verjährung des Stammrechts in 30 Jahren
- GoBD – BMF-Schreiben vom 28. November 2019, geändert am 11. März 2024 und 14. Juli 2025: Unveränderbarkeit, Verfahrensdokumentation, ersetzendes Scannen
- § 2 NachwG – Nachweispflicht, Abs. 1 Satz 2 Textform, Satz 7 Nr. 13 Versorgungsträger
- BGBl. 2024 I Nr. 323 – Viertes Bürokratieentlastungsgesetz vom 23. Oktober 2024, Art. 50 (Nachweisgesetz, ab 1. Januar 2025)
- § 126b BGB – Textform; § 126a BGB – elektronische Form
- § 150 VVG – Einwilligung der versicherten Person, Ausnahme bAV
- § 6a EStG – Pensionsrückstellung, schriftliche Zusage
- § 147 AO und § 257 HGB – Aufbewahrung, Fristen, Datenträger
- Art. 5 DSGVO – Speicherbegrenzung, Integrität und Vertraulichkeit
- § 87 BetrVG – Mitbestimmung bei technischen Einrichtungen, Abs. 1 Nr. 6
- BAG, Urteil vom 18. Februar 2020 – 3 AZR 206/18 – Information richtig, eindeutig und vollständig