Die Dilemma-Methode › Fälle › Garantie oder Markt
Kapitel 8 · Echte Polarität
Garantie oder Markt in der bAV: Welche Lösung passt zur Belegschaft?
Eine Beitrags- oder Mindestleistungsgarantie kann einen nominalen Mindestwert zu einem festgelegten Zeitpunkt sichern, aber nicht die Kaufkraft. Mehr Marktbeteiligung, etwa fondsgebunden statt klassisch, eröffnet langfristig höhere Ertragschancen und lässt dafür Schwankungen und Verluste zu. Garantie passt zu Beschäftigten, die einen Kurseinbruch nicht mehr aussitzen können, Markt zu denen mit langem Anlagehorizont. Weil fast jede Belegschaft beide hat, gibt es keine Lösung für alle, sondern eine Gewichtung, die der Arbeitgeber begründen und erklären muss.
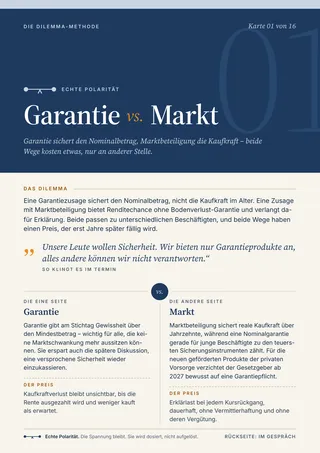
„Unsere Leute wollen Sicherheit. Wir bieten nur Garantieprodukte an, alles andere können wir nicht verantworten.“
So klingt die Entscheidung, bevor jemand fragt, was „Sicherheit“ eigentlich absichert. In der Dilemma-Methode landet der Satz im Korb echte Polarität: Beide Seiten haben recht, und die Spannung zwischen ihnen bleibt.
Was sich 2027 ändert und was nicht
Das Altersvorsorgereformgesetz ist am 29. Mai 2026 verkündet worden (BGBl. 2026 I Nr. 156). Ab dem 1. Januar 2027 dürfen Anbieter die neuen geförderten Produkte der privaten Vorsorge anbieten:
- Das Altersvorsorgedepot kommt ohne Garantie, für eine chancenorientierte Anlage.
- Für das Standarddepot, ein besonders einfaches Standardprodukt, sind die Effektivkosten auf höchstens 1,0 Prozent im Jahr begrenzt. Der Deckel gilt für dieses Standardprodukt, nicht für jedes Altersvorsorgedepot. Ein Standarddepot eines öffentlichen Trägers ist vorgesehen, braucht aber noch eine Rechtsverordnung.
- Geförderte Produkte mit Garantie bleiben daneben möglich. Sie sind kein Auslaufmodell.
- Das alles betrifft die private Vorsorge, nicht unmittelbar die bAV.
Für Arbeitgeber ändert sich trotzdem der Maßstab: Beschäftigte können ab 2027 außerhalb des Betriebs gefördert und ohne Garantie marktnah sparen. Wer in der bAV nur Garantie anbietet, sollte erklären können, welchen Schutz diese Garantie konkret bietet und für welche Beschäftigten sie sinnvoll ist.
Beide Seiten haben recht
Garantie
Eine Garantie gibt Beschäftigten einen vorher festgelegten nominalen Mindestwert zu einem bestimmten Zeitpunkt; wie hoch er ist und wann er gilt, regeln Versorgungszusage und Vertrag. Wer mit 58 in Rente geht oder keine Rücklagen hat, kann einen Kurseinbruch nicht aussitzen. Und wer heute auf Garantie setzt, muss eine einmal versprochene Sicherheit später nicht wieder einkassieren.
Preis: Kaufkraftverlust ohne Warnsignal. Er zeigt sich erst, wenn die Rente ausgezahlt wird und weniger kauft als erwartet. Und „sicher“ verspricht mehr, als das Produkt hält.
Markt
Garantien begrenzen Renditechancen, weil ihre Finanzierung Kapital bindet und die Anlage vorsichtiger macht, in jedem Marktumfeld. Wie stark, hängt von Garantieniveau, Kosten, Laufzeit und Sicherungsmechanik ab. Bei einem Anlagehorizont von vierzig Jahren sichert sie gegen ein Risiko ab, das der Zeithorizont zum Teil selbst abfedert.
Preis: Eine Erklärlast, die nicht endet. Jede Phase mit roten Zahlen erzeugt Fragen, und kurz vor Rentenbeginn trifft ein Einbruch die Falschen zur falschen Zeit.
Die Endzustands-Probe
Verschwindet diese Spannung irgendwann von selbst?
Nein. Solange eine Belegschaft Berufseinsteiger und Beschäftigte kurz vor der Rente hat, gibt es beide Ansprüche zugleich. Die Aufgabe ist deshalb keine Reihenfolge, sondern eine Dosierung, und die gehört begründet.
Begründet heißt: in der Versorgungsordnung, nicht nur im Beratungsprotokoll. Sie sollte Durchführungsweg, Finanzierung, zugesagte Leistung, Garantien und Änderungsmechanismen eindeutig beschreiben. Denn der Arbeitgeber steht für die zugesagten Leistungen auch dann ein, wenn er sie über einen Versicherer durchführt (§ 1 Abs. 1 Satz 3 BetrAVG). Ein Versicherungsvertrag ersetzt keine präzise Zusage.
Und die Renditezahl?
„Garantie kostet Rendite“ klingt, als stünde dahinter eine feste Zahl. Eine belastbare, vergleichbare Zahl dieser Art gibt es nicht. Stiftung Warentest vergleicht fondsgebundene und klassische Rentenversicherungen nur anhand einzelner Musterrechnungen, weil die Kosten eines Tarifs die Rendite stärker prägen als die Anlageform. Laut BaFin, zitiert vom GDV (Stand August 2024), liegen die durchschnittlichen Gesamtkosten fondsgebundener Rentenversicherungen bei 1,6 Prozent im Jahr. Das ist eine Kostenzahl, keine Renditezahl, und auch sie hängt von Tarif, Laufzeit und Berechnungsmethode ab.
Wer im Gespräch trotzdem einen „Renditevorsprung“ in Prozent nennt, vermengt meist Brutto und Netto, verschiedene Laufzeiten oder historische und erwartete Renditen. Eine Zahl taugt nur, wenn sie Kostenannahme, Laufzeit und nominal oder real offenlegt.
Zwei falsche Abkürzungen
„Wir nehmen einfach die Mischform, dann haben wir beide Seiten abgedeckt.“Die Mischform verschiebt das Dilemma, sie löst es nicht. Erklärt werden muss weiterhin, warum der Garantieanteil genau so hoch ist, und warum nicht höher oder niedriger.
„Das regelt der Versicherer über die Anlagestrategie.“Die Anlagestrategie bestimmt die Rendite, nicht die Kommunikation. Der Versicherer schickt eine Standmitteilung, kein Erklärgespräch.
Mehr dazu im Buch und auf Karte 01
Kapitel 8 von „Die Dilemma-Methode“ führt den Fall vollständig aus:
- fünf Fragen für das Arbeitgebergespräch, von der Altersstruktur bis zur Versorgungsordnung
- das Entscheidungskriterium und eine Faustregel für gemischte Belegschaften
- die billigste Vorkehrung, die jedes spätere Erklärgespräch trägt
Karte 01 im Kartensatz bringt den Fall auf eine A5-Seite für den Termin.
Häufige Fragen
Fällt 2027 die Garantiepflicht in der bAV weg?
Eine allgemeine Garantiepflicht gibt es in der bAV nicht, und das Altersvorsorgereformgesetz betrifft die geförderte private Vorsorge, nicht die Garantieregeln der bAV. Welche Garantie gilt, ergibt sich aus Zusageart, Durchführungsweg und Vertrag: Bei der Beitragszusage mit Mindestleistung muss mindestens die Summe der zugesagten Beiträge zur Verfügung stehen, soweit sie nicht für den biometrischen Risikoausgleich verbraucht wurden (§ 1 Abs. 2 Nr. 2 BetrAVG). Bei der reinen Beitragszusage im Sozialpartnermodell sind Garantien dagegen ausgeschlossen (§ 244b Abs. 1 Nr. 1 VAG). Praktisch entsteht ab 2027 aber ein neuer Vergleich, und reine Garantieangebote müssen erklären, welchen Schutz sie bieten und was er kostet.
Ist eine Mischung aus Garantie und Markt nicht der sichere Mittelweg?
Sie ist ein Weg, aber keine Lösung. Auch eine Mischung braucht eine Begründung, warum genau dieser Garantieanteil zu dieser Belegschaft passt. Ohne sie ist die Entscheidung nur verschoben.
Rechtsstand 31. August 2026, wie im Buch. Diese Seite ersetzt keine Rechts- oder Anlageberatung im Einzelfall.
- BGBl. 2026 I Nr. 156 – Altersvorsorgereformgesetz vom 26. Mai 2026, verkündet am 29. Mai 2026
- Bundestag, DIP – Gesetzgebungsverfahren (BT-Drs. 21/4088, 21/4996)
- Bundesfinanzministerium – Fragen und Antworten zur Reform
- § 1 BetrAVG – Einstandspflicht des Arbeitgebers, Beitragszusage mit Mindestleistung
- § 244b VAG – Garantieverbot bei der reinen Beitragszusage
- aba – Hintergrund zum Altersvorsorgereformgesetz
- Stiftung Warentest – Fondsgebundene Rentenversicherung im Vergleich
- GDV – Gesamtkosten fondsgebundener Rentenversicherungen laut BaFin, Stand 29. August 2024
- ifa Ulm, J. Ruß: „Auswirkungen von Garantien auf inflationsbereinigte Chancen und Risiken langfristiger Sparprozesse“, 2021