Die Dilemma-Methode › Fälle › bAV oder bKV als Benefit
Kapitel 12 · Echte Polarität
bAV oder bKV als Benefit: Was wirkt stärker auf die Belegschaft?
Das hängt davon ab, welche Wirkung gemeint ist. Eine arbeitgeberfinanzierte betriebliche Krankenversicherung (bKV) wird sofort erlebt und ist im Bewerbungsgespräch leicht zu erklären. Die betriebliche Altersversorgung (bAV) deckt das größere Risiko, ist gesetzlich abgesichert und wird unverfallbar. Als Benefit für Arbeitgeberattraktivität wirkt sie aber nur, soweit Beschäftigte sie wahrnehmen, und das gelingt ihr eher bei der Mitarbeiterbindung als bei der Gewinnung. Beide Wirkungen sind echt, beide haben einen Preis. Die eigentliche Entscheidung lautet deshalb: Welche Wirkung soll Ihr Benefit-Budget zuerst kaufen?
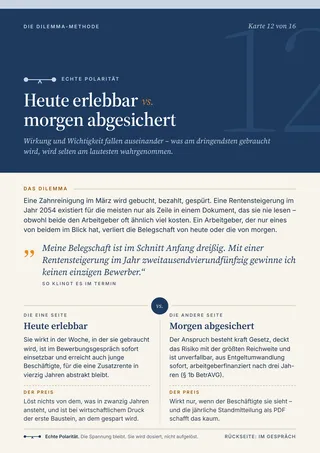
„Meine Belegschaft ist im Schnitt Anfang dreißig. Mit einer Rentensteigerung im Jahr zweitausendvierundfünfzig gewinne ich keinen einzigen Bewerber.“
Im Buch heißt dieser Fall „Jetzt oder später?“. Eine Zahnreinigung im März wird gebucht, bezahlt, gespürt. Eine Rentensteigerung im Jahr 2054 existiert für die meisten Beschäftigten nur als Zeile in einem Dokument, das sie nie lesen. Beide Leistungen kosten den Arbeitgeber echtes Geld, oft ähnlich viel pro Kopf und Monat. In der Dilemma-Methode landet der Satz im Korb echte Polarität: Beide Seiten haben recht, und die Spannung zwischen ihnen bleibt.
Versorgungswirkung und Wahrnehmung fallen auseinander
Was am dringendsten gebraucht wird, ist selten das, was am lautesten wahrgenommen wird. Die Verhaltensökonomie nennt das Gegenwartspräferenz oder Present Bias: Menschen gewichten Nahes stärker als Fernes. Das ist keine Charakterschwäche, sondern eine Rahmenbedingung. Wer daran vorbeiplant, plant an der Belegschaft vorbei.
Dass die bAV trotzdem als Benefit wirken kann, zeigt die Global Benefits Attitudes Survey von WTW (2.000 Beschäftigte in Deutschland, befragt Januar bis Februar 2024): 31 Prozent nennen die bAV einen wichtigen Grund für die Wahl ihres aktuellen Arbeitgebers, 47 Prozent einen Grund, dort zu bleiben. Das sind Selbstauskünfte, keine gemessene Wirkung. Die Richtung ist trotzdem deutlich: Als Argument zum Bleiben trägt die bAV mehr als als Argument zum Kommen.
bKV, Sachbezug und bAV: zwei Töpfe, nicht einer
Steuerlich konkurrieren die Seiten nicht, sie folgen eigenen Regeln:
| Heute erlebbar: Sachbezüge | Sachbezüge bleiben steuerfrei, wenn sie insgesamt 50 Euro im Kalendermonat nicht übersteigen. Das ist eine Freigrenze: Wird sie überschritten, ist grundsätzlich der gesamte Betrag steuerpflichtig, und mehrere Sachbezüge eines Monats, etwa Gutscheine und eine bKV, zählen zusammen. § 8 Abs. 2 Satz 11 EStG |
|---|---|
| Arbeitgeberfinanzierte bKV | Sachlohn, wenn der Arbeitgeber die Versicherung abschließt, die Beiträge zahlt und Beschäftigte nur Versicherungsschutz, kein Geld verlangen können; dann gilt die 50-Euro-Grenze. Ein Zuschuss zu einer selbst abgeschlossenen Police ist grundsätzlich Barlohn, auch wenn er zweckgebunden ist. BFH VI R 13/16 und VI R 16/17; BMF-Schreiben vom 15. März 2022 |
| Morgen abgesichert: bAV | Beiträge an Direktversicherung, Pensionskasse und Pensionsfonds sind in eigenen Grenzen steuerfrei (8 Prozent der Beitragsbemessungsgrenze der Rentenversicherung) und beitragsfrei (4 Prozent), unabhängig von der 50-Euro-Grenze. § 3 Nr. 63 EStG, § 1 Abs. 1 Satz 1 Nr. 9 SvEV |
| Bestand | bAV-Anwartschaften aus Entgeltumwandlung sind sofort unverfallbar, arbeitgeberfinanzierte grundsätzlich nach drei Jahren Zusagedauer und Vollendung des 21. Lebensjahres. Laufende Renten prüft der Arbeitgeber grundsätzlich alle drei Jahre auf Anpassung. Ein freiwilliges Gesundheitsbudget kennt keine Unverfallbarkeit. § 1b Abs. 1 und 5, § 16 BetrAVG |
Die Wahl zwischen Sachbezug, bKV und bAV ist deshalb keine Steuerfrage. Sie ist eine Frage, welche Wirkung das Geld erzeugen soll, und für wen.
Beide Seiten haben recht
Heute erlebbar
Sie wirkt in der Woche, in der sie gebraucht wird, und ist im Bewerbungsgespräch sofort einsetzbar. Eine Zahnreinigung braucht keine Erklärung, ein Zuschuss zur bAV schon. Auch der Markt gibt dieser Seite recht: Laut PKV-Verband boten zum 31. Dezember 2025 rund 60.600 Unternehmen eine vollständig arbeitgeberfinanzierte betriebliche Kranken- oder Pflegeversicherung an, 16 Prozent mehr als ein Jahr zuvor.
Preis: Sie löst nichts von dem, was in zwanzig Jahren ansteht. Bei wirtschaftlichem Druck ist sie der erste Baustein, an dem gespart wird, und ihre Streichung fällt am stärksten auf. Je mehr Wettbewerber sie anbieten, desto weniger unterscheidet sie.
Morgen abgesichert
Sie deckt das Risiko mit der größten Reichweite: Fast jeder, der heute arbeitet, erreicht irgendwann das Rentenalter. Der Anspruch auf Entgeltumwandlung besteht kraft Gesetz, eine unverfallbare Anwartschaft bleibt bei einem Wechsel erhalten, und keine bKV begleitet einen Menschen fünfzig Jahre. Wer die Lücke heute nicht spürt, trägt sie trotzdem.
Preis: Sie wirkt als Benefit nur, wenn Beschäftigte sie sehen, und die jährliche Standmitteilung als PDF schafft das kaum. Im Bewerbungsgespräch ist eine Rentensteigerung in dreißig Jahren praktisch nicht einsetzbar.
Die Preis-Probe
Wer bezahlt, wenn wir uns so entscheiden, und wer bezahlt bei der anderen Richtung?
Fließt das Budget in das Erlebbare, zahlen die Beschäftigten von heute später, mit 67, wenn sie auf ihre Versorgungslücke blicken. Fließt es in die bAV, zahlt das Unternehmen jetzt: im Recruiting, wo das Argument nicht trägt, und mit einem Zuschuss, den kaum jemand bemerkt. Beide Richtungen haben einen Adressaten.
Die eigentliche Frage für HR und Geschäftsführung
Nicht: Welches Benefit ist besser? Sondern: Wie viel Ihres Budgets soll auf das wirken, was die Belegschaft jetzt spürt, und wie viel auf das, was sie später trägt? Diese Spannung lässt sich nicht auflösen, nur bewusst halten. Ein Arbeitgeber, der nur eine Seite im Blick hat, verliert entweder die Belegschaft von heute oder die von morgen.
Steht die bAV nicht gegen andere Benefits, sondern geht es nur darum, wie viel der Arbeitgeber zur Entgeltumwandlung drauflegt, ist das ein anderer Fall mit anderem Korb: Arbeitgeberzuschuss zur Entgeltumwandlung: Wie viel drauflegen?
Zwei falsche Abkürzungen
„Wir kommunizieren das eben besser, dann sehen sie’s schon.“Eine einzelne Kampagne behebt kein Wahrnehmungsproblem, das in der Leistung selbst angelegt ist. Wie oft Beschäftigte die bAV erleben, hängt an ihrer Konstruktion, nicht an der Qualität eines Rundschreibens.
„Wir bieten einfach beides parallel, dann ist die Frage doch erledigt.“Zwei Budgets nebeneinander lösen das Budgetproblem, nicht das Wahrnehmungsproblem. Die Altersvorsorge bleibt unsichtbar, auch wenn eine bKV daneben existiert.
Mehr dazu im Buch und auf Karte 12
Kapitel 12 von „Die Dilemma-Methode“ führt den Fall vollständig aus:
- fünf Fragen für das Arbeitgebergespräch
- das Entscheidungskriterium, entlang dessen das Budget verteilt wird
- wie sich die bAV ohne einen Euro Mehrbeitrag sichtbarer machen lässt, und was davon belegt ist und was nicht
Karte 12 im Kartensatz bringt den Fall auf eine A5-Seite für den Termin.
Häufige Fragen
Hilft die bAV bei der Mitarbeitergewinnung überhaupt?
Ja, aber nach den WTW-Zahlen oben weniger als bei der Bindung. Wer sie im Recruiting einsetzen will, muss sie in Alltagssprache fassen können; eine Rentenprognose leistet das nicht.
Können wir statt der bAV einfach eine bKV anbieten?
Nicht als Ersatz. Den Anspruch auf Entgeltumwandlung und, bei Sozialversicherungsersparnis, den Pflichtzuschuss von 15 Prozent gibt das Gesetz vor (§ 1a BetrAVG), soweit kein Tarifvertrag abweicht (§ 19 Abs. 1 BetrAVG). Wählen können Arbeitgeber, wofür sie ihr freiwilliges Budget darüber hinaus einsetzen. Genau dort liegt die Abwägung zwischen heute erlebbar und morgen abgesichert.
Rechtsstand 31. August 2026, wie im Buch; ergänzende Angaben geprüft im Oktober 2026. Diese Seite ersetzt keine Rechts- oder Steuerberatung im Einzelfall.
- § 1a BetrAVG – Anspruch auf Entgeltumwandlung und Arbeitgeberzuschuss
- § 19 BetrAVG – Abweichung durch Tarifvertrag
- § 1b BetrAVG – Unverfallbarkeit
- § 16 BetrAVG – Anpassungsprüfung laufender Leistungen
- § 8 EStG – Sachbezüge, 50-Euro-Freigrenze (Abs. 2 Satz 11)
- § 3 Nr. 63 EStG – Steuerfreiheit von bAV-Beiträgen
- § 1 SvEV – Beitragsfreiheit in der Sozialversicherung
- BFH, Urteil vom 7. Juni 2018, VI R 13/16 – arbeitgeberfinanzierter Krankenversicherungsschutz als Sachlohn
- BFH, Urteil vom 4. Juli 2018, VI R 16/17 – Zuschuss zur eigenen Zusatzversicherung als Barlohn
- BMF-Schreiben vom 15. März 2022 – Abgrenzung zwischen Geldleistung und Sachbezug
- PKV-Verband – Betriebliche Krankenversicherung, Stand 31. Dezember 2025
- WTW – Global Benefits Attitudes Survey 2024, Pressemitteilung vom 22. Juli 2024