Die Dilemma-Methode › Fälle › Opting-out in der bAV
Die Methode angewandt · Echte Polarität
Opting-out in der bAV: automatische Teilnahme oder freiwillige Anmeldung?
Beim Opting-out wandelt der Arbeitgeber automatisch einen festgelegten Teil des Entgelts in eine bAV um; wer nicht teilnehmen will, widerspricht. Das Gesetz nennt das Optionssystem (§ 20 BetrAVG). Möglich ist es per Tarifvertrag oder aufgrund eines Tarifvertrags per Betriebsvereinbarung, seit dem 22. Januar 2026 auch per Betriebsvereinbarung ohne Tarifgrundlage: wenn Entgelte dort weder tariflich noch üblicherweise tariflich geregelt sind und der Arbeitgeber mindestens 20 Prozent des umgewandelten Entgelts zuschießt. Rechtlich ist das machbar. Entscheiden muss der Arbeitgeber, ob ihm die Versorgung möglichst vieler mehr wiegt als die aktive Entscheidung jedes Einzelnen.
„Können wir die Entgeltumwandlung nicht einfach für alle einrichten? Wer nicht will, meldet sich eben ab.“
Die Frage klingt nach Verwaltung. Tatsächlich ändert sie, wer handeln muss: beim Opting-in, wer teilnehmen will, beim Opting-out, wer nicht teilnehmen will. In der Dilemma-Methode gehört sie in den Korb echte Polarität: Beide Seiten haben recht, die Spannung bleibt.
Was § 20 BetrAVG für Opting-out vorgibt
| Mit Tarifvertrag | Ein Tarifvertrag oder eine Betriebs- oder Dienstvereinbarung aufgrund eines Tarifvertrags kann eine automatische Entgeltumwandlung für alle Beschäftigten oder für eine Gruppe einführen. Nicht tarifgebundene Arbeitgeber können ein einschlägiges tarifliches Optionssystem anwenden. § 20 Abs. 2 BetrAVG, seit 2018 |
|---|---|
| Ohne Tarifvertrag | Seit dem 22. Januar 2026 per Betriebs- oder Dienstvereinbarung, wenn die Entgeltansprüche nicht und auch nicht üblicherweise in einem einschlägigen Tarifvertrag geregelt sind. Ob etwas üblicherweise tariflich geregelt wird, richtet sich nach der einschlägigen Tarifpraxis (Gesetzesbegründung). Ohne Betriebs- oder Personalrat gibt es diesen Weg nicht. § 20 Abs. 3 BetrAVG |
| Zuschuss | Im Fall ohne Tarifvertrag mindestens 20 Prozent des umgewandelten Entgelts. Anders als die 15 Prozent nach § 1a Abs. 1a hängt er nach dem Wortlaut nicht davon ab, wie viel Sozialversicherung der Arbeitgeber spart. Der gesetzliche Pflichtzuschuss gilt damit insoweit als erfüllt. § 20 Abs. 3 BetrAVG |
| Unverfallbarkeit | Anwartschaften aus Umwandlung und 20-Prozent-Zuschuss sind sofort unverfallbar. § 1b Abs. 5 BetrAVG |
| Angebot und Widerspruch | Das Angebot gilt als angenommen, wenn es in Textform und mindestens drei Monate vor der ersten Fälligkeit kommt, Betrag und Vergütungsbestandteil nennt und deutlich darauf hinweist: Widerspruch ohne Begründung binnen mindestens eines Monats nach Zugang, Beenden mit einer Frist von höchstens einem Monat. § 20 Abs. 2 Satz 2 BetrAVG |
Ein Rechenbeispiel: Bei 100 Euro automatischer Umwandlung im Monat legt der Arbeitgeber im Modell ohne Tarifvertrag mindestens 20 Euro dazu, auch wenn er weniger Sozialversicherung spart. Das ist der Preis für den Weg über die Betriebsvereinbarung.
Opting-in oder Opting-out: beide Seiten haben recht
Freiwillige Anmeldung
Wer sich anmeldet, hat sich entschieden. Er hat den Betrag gegen Miete, Kredit und Kinder abgewogen und weiß, dass sein Netto sinkt. Der Arbeitgeber bietet an und greift nicht ins Entgelt. Auch der Gesetzgeber hat ein bundesweit verpflichtendes Opting-out verworfen: zu intensiver Eingriff in die Freiheitsrechte der Beteiligten.
Preis: Wer nie entscheidet, bekommt nichts, oft gerade die, die eine Betriebsrente am dringendsten bräuchten. Die Lücke zeigt sich erst beim Rentenbescheid.
Automatische Teilnahme
Wer nichts tut, ist dabei. Dass Voreinstellungen wirken, ist gut belegt: In einer bekannten US-Studie stieg die Teilnahme Neueingestellter nach Umstellung auf automatische Anmeldung von 49 auf 86 Prozent. Die Gesetzesbegründung nennt als Ziel des neuen Absatzes 3 eine möglichst weite Verbreitung. Der Widerspruch hält die Entscheidung offen, nur die Richtung der Trägheit ändert sich.
Preis: Nicht jeder, der nicht widerspricht, hat zugestimmt. Manche merken es erst am geringeren Netto. Dazu kommen der höhere Zuschuss und eine Erklärlast gegenüber jedem, der fragt, warum sein Geld ohne Unterschrift umgewandelt wird.
Die Preis-Probe
Wer bezahlt, wenn wir uns so entscheiden, und wer bezahlt bei der anderen Richtung?
Beim Opting-in zahlen die, die nie entschieden haben, spät und mit einer fehlenden Betriebsrente. Beim Opting-out zahlen die, die heute jeden Euro brauchen und den Widerspruch verpasst haben, und der Arbeitgeber mit Zuschuss und Erklärungen. Beide Richtungen haben einen Adressaten: das Kennzeichen einer echten Polarität.
Die Entscheidung, die eigentlich ansteht
Opting-out beantwortet eine Frage, die vorher gestellt werden muss: Soll die bAV im Betrieb Versorgung erzeugen oder Attraktivität? Für Attraktivität trägt eine automatische Umwandlung wenig bei: Sichtbar wird für Bewerber eher der Zuschuss als die Voreinstellung. Für Versorgung ist sie die konsequenteste Konstruktion, die das Gesetz anbietet.
Wer sich für Opting-out entscheidet, trifft danach drei weitere Entscheidungen:
- Der voreingestellte Betrag. Er bestimmt, wie viel Versorgung entsteht und wie stark das Netto sinkt.
- Alle oder eine Gruppe. Das Gesetz erlaubt beides. Eine Gruppe, etwa nur Neueintritte, braucht grundsätzlich einen sachlichen Grund, der auch später trägt.
- Die Ansprache. Das Textform-Angebot ist das rechtliche Minimum. Ob die Beschäftigten verstehen, was mit ihrem Entgelt geschieht, entscheidet die Kommunikation.
Zwei falsche Abkürzungen
„Das ist doch geschenktes Geld für die Leute, dagegen kann niemand etwas haben.“Umgewandelt wird Entgelt der Beschäftigten. Geschenkt ist nur der Zuschuss. Wer es als Wohltat verkauft, verliert Vertrauen beim ersten Blick auf die Abrechnung.
„Wer nicht widerspricht, hat zugestimmt, damit ist die Kommunikation erledigt.“Rechtlich gilt das Angebot als angenommen. Das Gespräch, das ein vergessener Widerspruch später auslöst, erledigt diese Rechtsfolge nicht.
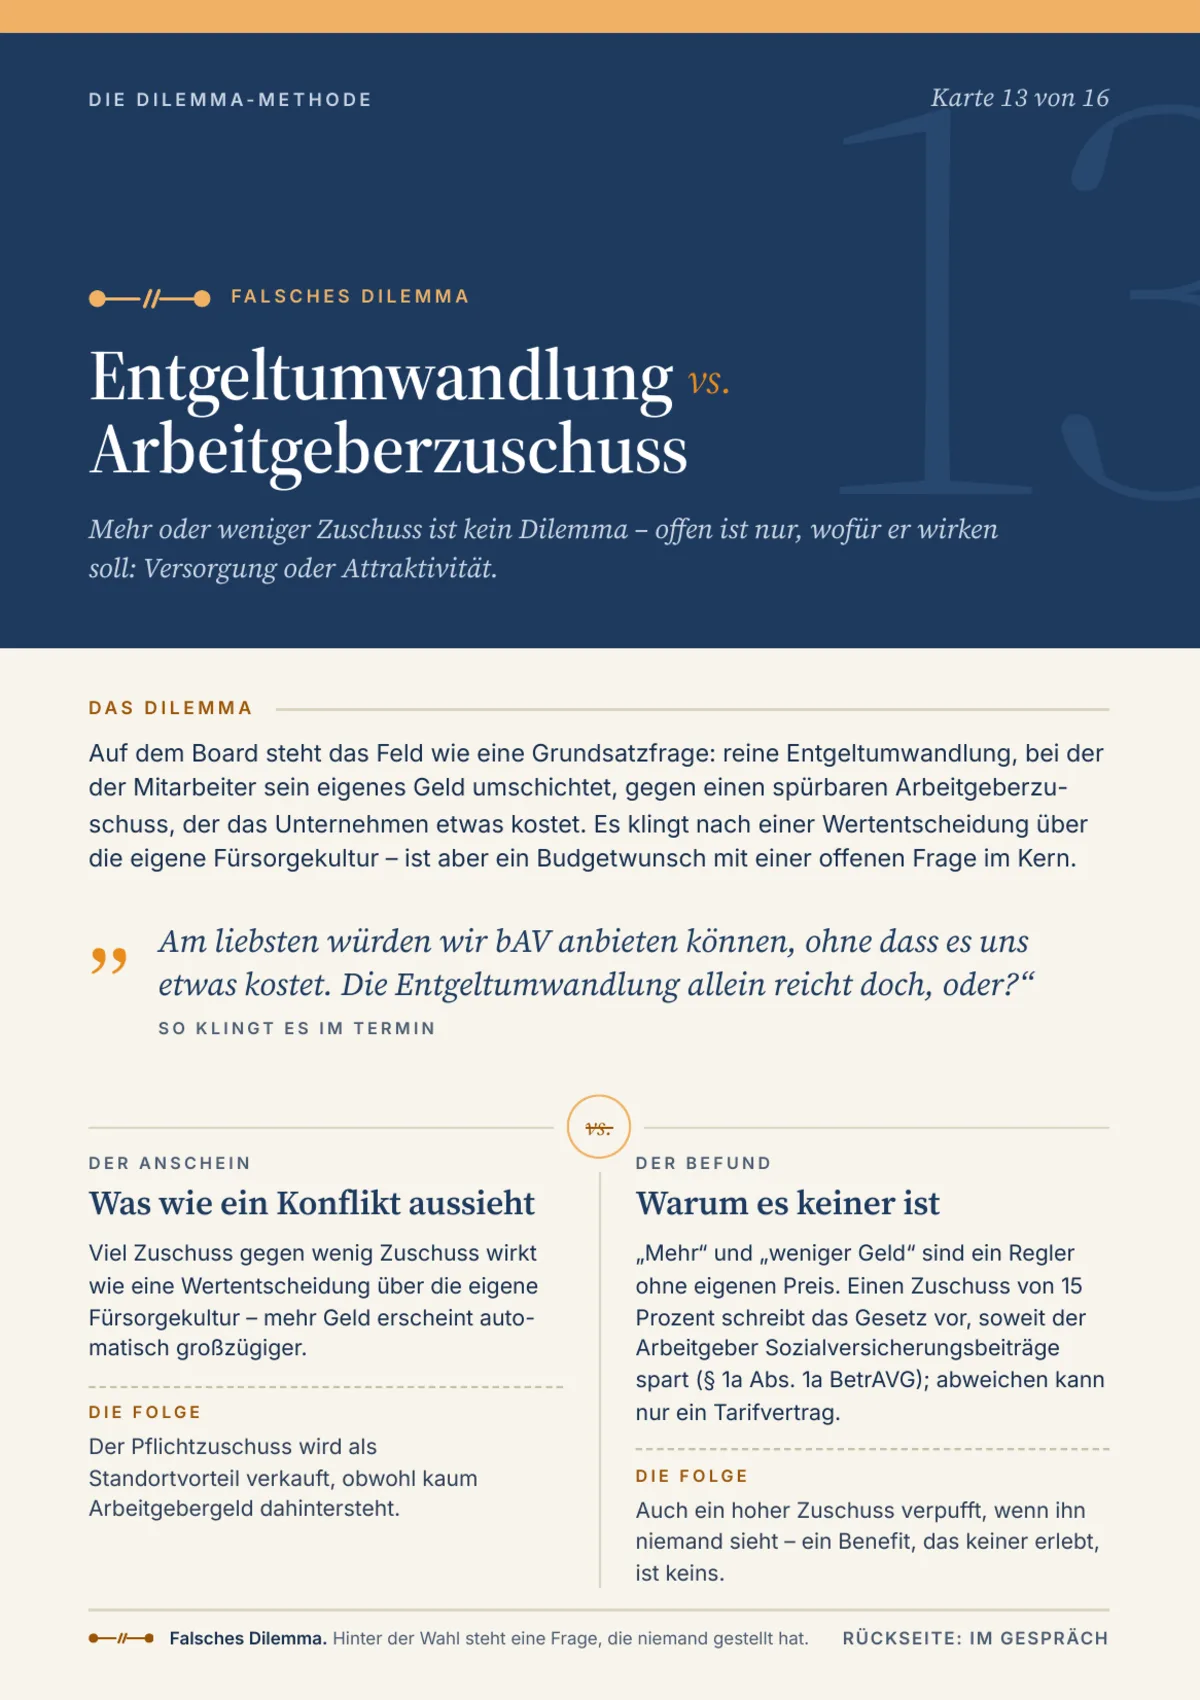
Mehr dazu im Buch und auf Karte 13
Opting-out ist kein eigenes Kapitel in „Die Dilemma-Methode“. Die beiden Entscheidungen dahinter sind es:
- Kapitel 20 „Wie viel legt der Arbeitgeber drauf?“: warum vor jeder Zuschusshöhe der Zweck steht, Versorgung oder Attraktivität, und woran sich beides messen lässt
- Kapitel 10 „Alle oder einige?“: wie sich eine Gruppe begründen lässt, ohne sie jedes Jahr neu rechtfertigen zu müssen
- in beiden Kapiteln Fragen für das Arbeitgebergespräch und ein Entscheidungskriterium
Karte 13 im Kartensatz bringt die Zweckfrage auf eine A5-Seite für den Termin: Vorderseite ansehen.
Häufige Fragen
Was ist der Unterschied zwischen Opting-in und Opting-out?
Beim Opting-in nimmt nur teil, wer aktiv zustimmt. Das ist der gesetzliche Normalfall: Beschäftigte können Entgeltumwandlung verlangen, müssen es aber selbst tun (§ 1a BetrAVG). Beim Opting-out ist die Teilnahme voreingestellt; wer nicht will, widerspricht (§ 20 BetrAVG). Beide Begriffe stehen nicht im Gesetz; das Opting-out heißt dort Optionssystem und braucht einen Tarifvertrag oder eine Betriebs- oder Dienstvereinbarung. Der Unterschied ist die Voreinstellung, und an ihr hängt die Abwägung.
Was gilt, wenn jemand den Widerspruch verpasst?
Dann gilt das Angebot als angenommen und die Umwandlung läuft. Beschäftigte können sie aber mit einer Frist von höchstens einem Monat beenden; darauf muss das Angebot deutlich hinweisen, sonst gilt es gar nicht als angenommen (§ 20 Abs. 2 Satz 2 Nr. 2 Buchst. b BetrAVG). Was bis dahin umgewandelt wurde, bleibt als Anwartschaft erhalten, auch bei einem späteren Ausscheiden: Sie ist sofort unverfallbar (§ 1b Abs. 5 BetrAVG). Rechtlich ist der Fall damit gelöst, im Betrieb nicht: Das Gespräch mit dem, der es erst an der Abrechnung merkt, gehört in die Planung der Ansprache.
Ist Opting-out nicht übergriffig gegenüber den Beschäftigten?
Es greift weniger ein als eine Pflicht, denn jeder kann ohne Begründung widersprechen und später beenden. So hat auch der Gesetzgeber abgewogen: kein bundesweites Obligatorium, aber eine erleichterte betriebliche Lösung mit Widerspruchsrecht. Der Preis wird damit kleiner, nicht null. Wer Opting-out einführt, sollte ihn benennen können.
Lohnen sich 20 statt 15 Prozent Zuschuss?
Das hängt am Zweck. Die 15 Prozent nach § 1a Abs. 1a fallen nur an, soweit der Arbeitgeber Sozialversicherung spart; die 20 Prozent im Modell ohne Tarifvertrag fallen auf jeden im Optionssystem umgewandelten Euro an. Wer Versorgung will und sie in der Teilnahmequote misst, kauft mit dem Aufschlag die Voreinstellung. Wer Attraktivität will, setzt dasselbe Geld besser dort ein, wo es sichtbar wird.
Dürfen wir Opting-out nur für Neueintritte einführen?
§ 20 BetrAVG erlaubt ein Optionssystem für alle oder für eine Gruppe von Beschäftigten. Ob eine bestimmte Gruppe trägt, ist im Einzelfall zu prüfen; der Betriebsrat sitzt ohnehin am Tisch. Wie sich ein solcher Zuschnitt dauerhaft begründen lässt, behandelt Kapitel 10.
Rechtsstand 5. Oktober 2026. Diese Seite ersetzt keine Rechtsberatung im Einzelfall.
- § 20 BetrAVG – Tarifvertrag und Entgeltumwandlung; Optionssysteme
- Opting-out im bAV-Glossar – Voraussetzungen, Zuschuss und Fristen nach § 20 BetrAVG in Kürze (smartbav.de, Plattform des Autors)
- § 1a BetrAVG – Entgeltumwandlung und Arbeitgeberzuschuss
- § 1b BetrAVG – sofortige Unverfallbarkeit bei Entgeltumwandlung (Abs. 5)
- § 30j BetrAVG – Übergangsregel für Optionssysteme vor dem 1. Juni 2017
- BGBl. 2026 I Nr. 14 – Zweites Betriebsrentenstärkungsgesetz vom 16. Januar 2026, verkündet am 21. Januar 2026
- BT-Drs. 21/1859 – Gesetzentwurf mit Begründung zu § 20 Abs. 3 und § 1b Abs. 5 BetrAVG
- Bundestag, DIP – Gesetzgebungsverfahren
- Madrian/Shea – „The Power of Suggestion: Inertia in 401(k) Participation and Savings Behavior“, Quarterly Journal of Economics 2001
- BMAS – Zweites Betriebsrentenstärkungsgesetz