Die Dilemma-Methode › Fälle › Entgeltumwandlung oder Arbeitgeberzuschuss
Kapitel 20 · Falsches Dilemma
Entgeltumwandlung oder Arbeitgeberzuschuss: Wie viel sollte der Arbeitgeber drauflegen?
Den Rahmen setzt das Gesetz: 15 Prozent des umgewandelten Entgelts, soweit der Arbeitgeber durch die Umwandlung Sozialversicherungsbeiträge spart, höchstens also in Höhe dieser Ersparnis. Was darüber liegt, ist keine Frage von „viel oder wenig“. Entscheidend ist, wofür das Geld wirken soll: für Versorgung oder für Attraktivität. Beides kostet, aber nicht dasselbe.
„Am liebsten würden wir bAV anbieten können, ohne dass es uns etwas kostet. Die Entgeltumwandlung allein reicht doch, oder?“
Der Satz klingt nach einer Grundsatzfrage über die Fürsorgekultur des Unternehmens: Die Beschäftigten schichten ihr eigenes Geld um, oder der Arbeitgeber legt spürbar etwas drauf. In der Dilemma-Methode landet er im Korb falsches Dilemma. Hinter der Wahl steht eine Frage, die noch niemand gestellt hat.
Was das Gesetz vorgibt
| Anspruch auf Entgeltumwandlung | Beschäftigte, die in der gesetzlichen Rentenversicherung pflichtversichert sind, haben grundsätzlich einen Anspruch darauf, Teile ihres künftigen Entgelts für eine betriebliche Altersversorgung umzuwandeln. Das ist ein Recht der Beschäftigten, keine freiwillige Leistung des Arbeitgebers. § 1a BetrAVG |
|---|---|
| Pflichtzuschuss | 15 Prozent des umgewandelten Entgelts, soweit der Arbeitgeber durch die Umwandlung Sozialversicherungsbeiträge spart, höchstens in Höhe dieser Ersparnis. § 1a Abs. 1a BetrAVG |
| Für welche Wege | Direktversicherung, Pensionskasse und Pensionsfonds. Für Entgeltumwandlung über Direktzusage oder Unterstützungskasse gilt diese Zuschusspflicht nicht. |
| Seit wann | Für Vereinbarungen ab dem 1. Januar 2019 sofort, für ältere Vereinbarungen seit dem 1. Januar 2022. § 26a BetrAVG |
| Abweichungen | Ein Tarifvertrag kann abweichen. Ob das im Einzelfall gilt, hängt von Tarifbindung, Geltungsbereich oder einer vertraglichen Bezugnahme auf den Tarifvertrag ab. § 19 Abs. 1 BetrAVG |
Der gesetzliche Zuschuss ist also keine Verhandlungsmasse. Seine Höhe richtet sich nach der tatsächlichen Ersparnis und kann tariflich abweichen. Die strategische Frage beginnt erst oberhalb dieses Rahmens.
Warum „mehr oder weniger Zuschuss“ kein Dilemma ist
Ein Dilemma hat zwei Seiten mit berechtigtem Anspruch, die sich nicht gleichzeitig bedienen lassen. „Mehr Geld“ und „weniger Geld“ sind keine zwei Werte, sondern ein Regler mit einer Richtung. Keine Position auf diesem Regler hat für sich einen Preis. Der entsteht erst, wenn feststeht, wofür das Geld eingesetzt wird.
Die Preis-Probe
Wer bezahlt, wenn wir uns so entscheiden, und wer bezahlt bei der anderen Richtung?
Beim höheren Zuschuss zahlt das Unternehmen, so viel ist klar. Beim niedrigeren bekommen die Beschäftigten weniger. Was ihnen dadurch fehlt und wem das schadet, lässt sich aber erst sagen, wenn feststeht, wofür der Zuschuss gedacht war. Solange der Zweck offen ist, hat die Wahl auf keiner Seite einen benennbaren Preis.
Die Frage, die stattdessen ansteht
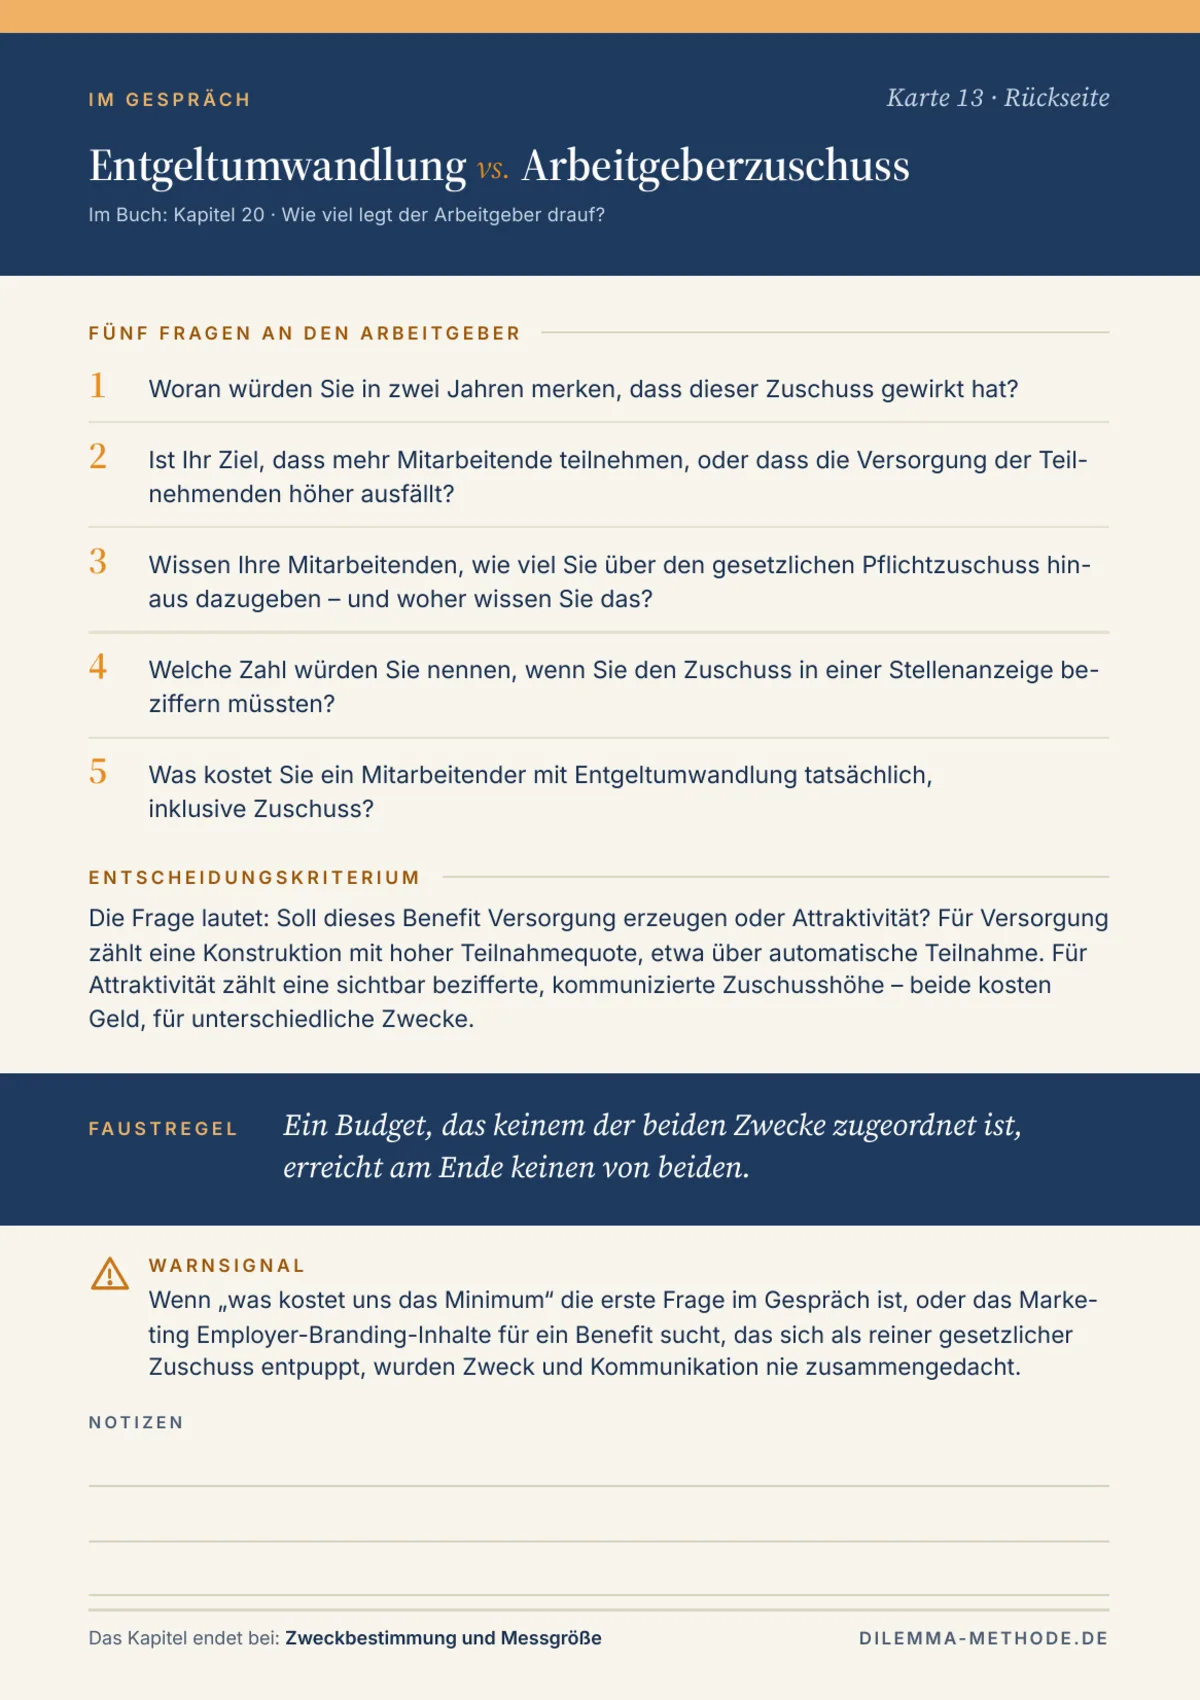
Soll dieses Benefit Versorgung erzeugen oder Attraktivität? Beide Ziele sind legitim. Sie führen zu unterschiedlichen Konstruktionen und werden unterschiedlich gemessen.
Ziel Versorgung
Eine Konstruktion, die möglichst viele Beschäftigte tatsächlich erreicht: einfache Prozesse, verständliche Ansprache, zielgruppengerechte Zuschüsse. Eine automatische Teilnahme mit Widerspruchsrecht (Opting-out) ist dabei keine bloße Kommunikationsfrage. Sie braucht einen Tarifvertrag oder, seit dem 22. Januar 2026 und nur wo kein einschlägiger Tarifvertrag gilt, eine Betriebsvereinbarung mit mindestens 20 Prozent Arbeitgeberzuschuss (§ 20 Abs. 3 BetrAVG).
Messgröße: Teilnahmequote und durchschnittliche Versorgungshöhe, nicht die Zuschusssumme im Haushalt.
Ziel Attraktivität
Eine sichtbare, bezifferte Zuschusshöhe mit einfacher Regel, die sich in Stellenanzeige und Bewerbungsgespräch nennen lässt.
Messgröße: Wird der Zuschuss im Bewerbungsgespräch angesprochen, und kennen ihn die Beschäftigten?
Ein Budget, das keinem der beiden Zwecke zugeordnet ist, erreicht am Ende keinen von beiden.
Zwei teure Abkürzungen
„Wir zahlen erst mal nur den gesetzlichen Zuschuss, das reicht rechtlich.“Rechtlich reicht es. Wird die bAV trotzdem als Standortvorteil beworben, sehen Bewerber beim Vergleich kaum Arbeitgebergeld dahinter, und die erhoffte Wirkung bleibt aus.
„Wir legen einfach mehr drauf, dann merkt man den Unterschied schon.“Ohne Zielgruppe und ohne Kommunikation bemerkt kaum jemand den höheren Zuschuss. Die Teilnahmequote steigt nicht von selbst mit seiner Höhe.
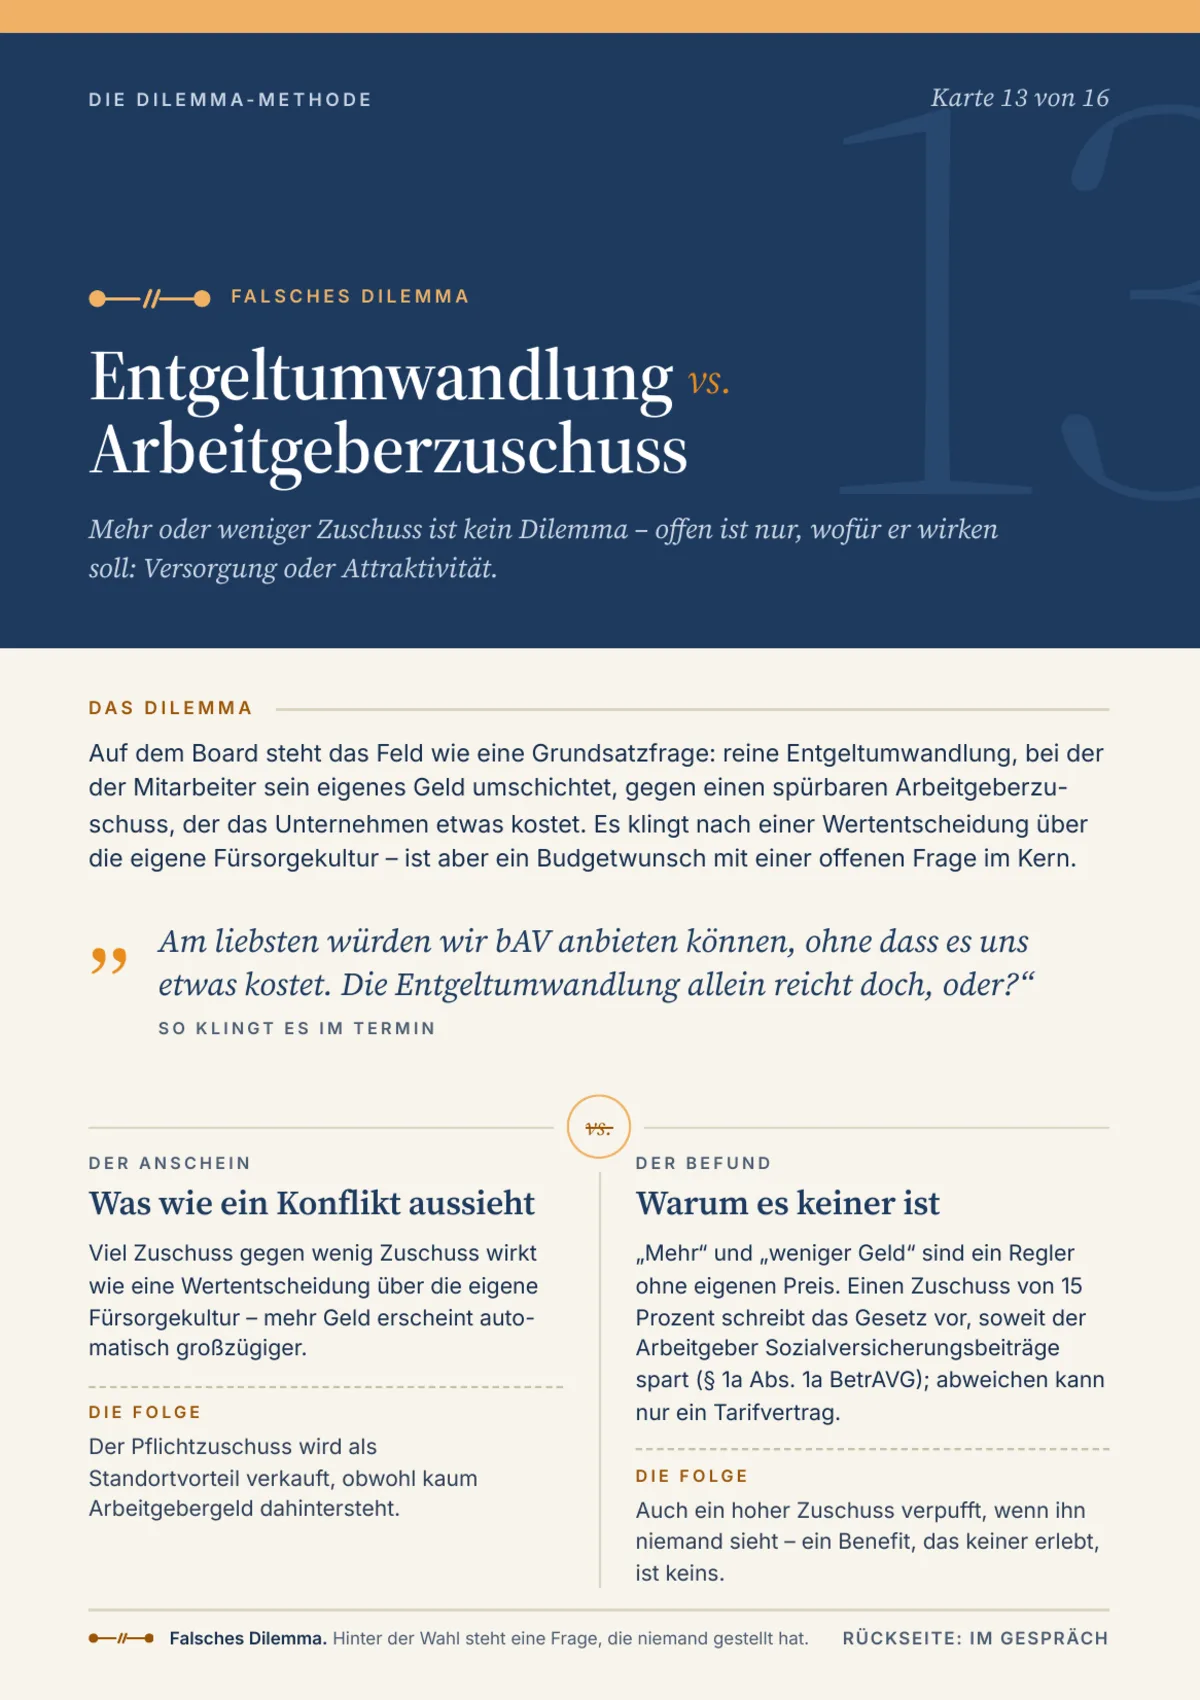
Mehr dazu im Buch und auf Karte 13
Kapitel 20 von „Die Dilemma-Methode“ führt den Fall vollständig aus:
- fünf Fragen nach dem Zweck für das Arbeitgebergespräch
- woran Berater im Gespräch erkennen, dass Zweck und Kommunikation nie zusammengedacht wurden
- die Entscheidung, die tatsächlich ansteht, mit Messgröße für beide Ziele
Die Karte bringt dasselbe auf eine A5-Seite für den Termin: Vorderseite und Rückseite ansehen.
Häufige Fragen
Darf der Arbeitgeber mehr als 15 Prozent zahlen?
Ja. Das Gesetz regelt nur den Pflichtzuschuss, nach oben setzt es dem Arbeitgeber keine Grenze. Wie viel mehr sinnvoll ist, hängt vom Zweck ab: Für Versorgung zählt, dass viele teilnehmen; für Attraktivität zählt, dass die Zahl sichtbar ist. Steuerlich und in der Sozialversicherung begünstigt sind Beiträge nur innerhalb gesetzlicher Grenzen, und diese Grenzen sind nicht dieselben: Für die Steuerfreiheit gilt § 3 Nr. 63 EStG, für die Beitragsfreiheit in der Sozialversicherung § 1 Abs. 1 Satz 1 Nr. 9 SvEV.
Ist die reine Entgeltumwandlung schon eine Leistung des Arbeitgebers?
Der umgewandelte Betrag stammt aus dem Entgelt der Beschäftigten. Der Arbeitgeber ermöglicht und organisiert die Umwandlung im Rahmen seiner gesetzlichen Pflichten. Als eigene finanzielle Leistung des Arbeitgebers wird vor allem der Zuschuss wahrgenommen; die reine Umwandlung gilt meist als Selbstverständlichkeit, nicht als Benefit.
Rechtsstand 31. August 2026, wie im Buch. Diese Seite ersetzt keine Rechtsberatung im Einzelfall.
- § 1a BetrAVG – Anspruch auf Entgeltumwandlung und Arbeitgeberzuschuss
- § 19 BetrAVG – Abweichung durch Tarifvertrag, auch per Bezugnahme
- § 26a BetrAVG – Übergangsregel für Vereinbarungen vor 2019
- § 20 BetrAVG – Optionssysteme (Opting-out), Abs. 3 seit 22. Januar 2026
- § 3 Nr. 63 EStG – Steuerfreiheit von Beiträgen
- § 1 SvEV – Beitragsfreiheit in der Sozialversicherung
- Steuer- und Sozialversicherungsfreiheit der Beiträge im bAV-Glossar – Grenzen nach § 3 Nr. 63 EStG und § 1 SvEV mit den Werten für 2026 (smartbav.de, Plattform des Autors)