Die Dilemma-Methode › Fälle › Zwölf Bausteine
Kapitel 21 · Falsches Dilemma
Mitarbeiterbenefits auswählen: Wie viele Bausteine sind sinnvoll?
Eine richtige Anzahl gibt es nicht, weder im Gesetz noch in der Forschung. Ob fester Katalog, Benefit-Baukasten oder Cafeteria-Modell mit Budget: Fünf Bausteine können ein starkes Angebot sein und zwölf eine bloße Ansammlung. Mehr Auswahl ist dabei nicht automatisch besser. Unter bestimmten Bedingungen schiebt eine große Auswahl Entscheidungen eher auf, und steuerlich teilen sich alle Sachbezüge eines Monats dieselbe 50-Euro-Freigrenze. Entscheidend ist, für wen jeder einzelne Baustein gedacht ist und wozu.
„Wir wollen ein möglichst breites Angebot, damit wirklich für jeden etwas dabei ist. Wieso sollten wir uns freiwillig einschränken?“
Zwölf Bausteine – ein Fall aus der Dilemma-Methode. Der Satz klingt nach Fürsorge für die ganze Belegschaft: ein breites Sortiment, in dem jeder etwas findet, gegen ein schmales, das übersichtlich bleibt. Breit steht für Großzügigkeit, schmal für Handhabbarkeit. In der Dilemma-Methode landet der Satz im Korb falsches Dilemma. Er beantwortet eine Frage, die noch niemand gestellt hat.
Warum die Zahl der Benefits nichts entscheidet
„Viele“ und „wenige“ sind keine zwei Werte, zwischen denen echt abgewogen wird. Es ist eine Zahl, und eine Zahl allein ist weder großzügig noch schlank. Zwölf Bausteine sind ein starkes Angebot, wenn jeder für eine benennbare Gruppe gemacht wurde und diese Gruppe ihn nutzt. Dieselben zwölf Bausteine sind Unentschiedenheit, wenn sie über die Jahre dazugekommen sind, weil niemand nein sagen wollte.
Dazu kommt ein Kostenfaktor, der in keinem Angebot steht. Jeder Baustein bedeutet einen weiteren Vertrag, einen weiteren Datenstrom, eine weitere Stelle, an der sich Fehler einschleichen. Ein zweiköpfiges Personalteam verwaltet zwölf Bausteine nicht besser als fünf, nur weil zwölf großzügiger aussehen. Es verwaltet sie schlechter, weil dieselbe Kapazität auf mehr Verträge verteilt wird.
Choice Overload: Was die Forschung zur Auswahl zeigt
Die gründlichste Zusammenfassung zum sogenannten Choice-Overload-Effekt ist die Meta-Analyse von Chernev, Böckenholt und Goodman (Journal of Consumer Psychology, 2015). Sie wertet 99 Beobachtungen aus 53 Studien in 21 Fachartikeln aus, mit zusammen 7.202 Teilnehmenden. Ihr Befund: Eine größere Auswahl führt nicht immer zu Überforderung. Vier Bedingungen verstärken den Effekt deutlich:
- Die Entscheidungsaufgabe ist schwierig.
- Das Angebot ist komplex, etwa weil keine Option klar überlegen ist.
- Die Wählenden wissen wenig darüber, was sie selbst wollen, zum Beispiel mangels Erfahrung.
- Es soll tatsächlich gewählt werden, nicht nur gestöbert, und mit möglichst wenig Aufwand.
Unter diesen Bedingungen führen große Sortimente eher zu Aufschub, Unzufriedenheit oder Reue. Unter anderen Bedingungen kann sich die Richtung umkehren: Wer schon weiß, was er will, profitiert von einem größeren Angebot unter Umständen sogar. Die Studien stammen überwiegend aus dem Konsumbereich, nicht aus Benefit-Programmen. Die Übertragung ist deshalb eine Einschätzung. Bei einer Benefit-Wahl treffen die vier Bedingungen allerdings häufig zusammen: komplexe Materie, keine für alle offensichtlich beste Option, kaum Experten in der Belegschaft, am Ende eine verbindliche Wahl.
Die Meta-Analyse ist damit kein Argument für ein schmales Sortiment. Sie zeigt, dass die Sortimentsgröße nie die entscheidende Größe war. Wie stark die Gestaltung einer Wahl wirkt, zeigt auch der Fall Opting-out in der bAV.
Baukasten und Cafeteria-Modell: Was steuerlich nicht mitwächst
Steuerrecht ist hier nicht das Hauptargument, aber es widerlegt eine verbreitete Annahme: Mehr Sachbezugs-Bausteine schaffen nicht mehr steuerfreien Raum.
- Sachbezüge bleiben steuerfrei, wenn die Vorteile insgesamt 50 Euro im Kalendermonat nicht übersteigen. Das ist eine Freigrenze: Wird sie überschritten, ist grundsätzlich der gesamte Betrag steuerpflichtig (§ 8 Abs. 2 Satz 11 EStG).
- Gutscheine und Geldkarten fallen nur darunter, wenn sie zusätzlich zum ohnehin geschuldeten Arbeitslohn gewährt werden. Wird dafür Gehalt herabgesetzt oder angerechnet, ist diese Voraussetzung nicht erfüllt (§ 8 Abs. 2 Satz 11 Halbsatz 2, Abs. 4 EStG).
- Eigene Rahmen außerhalb der Freigrenze haben andere Bausteine, etwa die bAV mit § 3 Nr. 63 EStG. Wie sich ein Budget zwischen Vorsorge und heute erlebbaren Leistungen verteilt, ist ein eigener Fall: bAV oder bKV als Benefit.
Die Preis-Probe
Wer bezahlt, wenn wir uns so entscheiden, und wer bezahlt bei der anderen Richtung?
Beim breiten Sortiment zahlen die Personalabteilung mit Verwaltung und die Beschäftigten mit Vergleichsarbeit. Beim schmalen zahlt, wer seinen Baustein verliert. Wer das genau ist und ob es schadet, lässt sich aber erst sagen, wenn feststeht, für wen jeder Baustein gedacht war. Solange das offen ist, hat keine der beiden Richtungen einen benennbaren Adressaten. Die Wahl zwischen viel und wenig war eine Abkürzung, keine Abwägung.
Die Frage, die stattdessen ansteht
Für wen ist dieser Baustein gedacht, und wozu? Die Frage gilt für jeden Baustein einzeln, für den ersten genauso wie für den zwölften. Sie ist dieselbe, die das Buch im Kapitel „Alle oder einige?“ für die Verteilung eines Budgets stellt, nur auf der Ebene des Sortiments statt der Person.
Der schwierige Teil liegt selten in der Analyse. Er liegt darin, dass ein Unternehmen zum ersten Mal etwas abschaffen muss, das es einmal eingeführt hat. Genau das unterscheidet ein ausgewähltes Sortiment von einem, das nur gewachsen ist.
Zwei falsche Abkürzungen
„Wir bieten einfach möglichst viel an, dann ist für alle etwas dabei.“Neue Wünsche kommen dazu, gestrichen wird so gut wie nie. Ohne Zuordnung zu einer Zielgruppe fühlt sich am Ende trotzdem niemand gemeint, und wo die Bedingungen der Meta-Analyse zutreffen, entscheidet ein Teil der Belegschaft gar nicht erst.
„Wir streichen einfach die Hälfte, das entlastet die Verwaltung.“Eine Kürzung ohne Wirkungsprüfung trifft zufällig. Der Baustein, der für eine kleine, aber wichtige Gruppe den Unterschied gemacht hat, fällt genauso weg wie einer, den nie jemand gewählt hat.
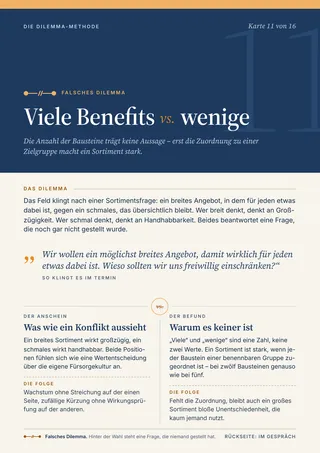
Mehr dazu im Buch und auf Karte 11
Kapitel 21 von „Die Dilemma-Methode“ führt den Fall vollständig aus:
- fünf Fragen an das eigene Sortiment für das Arbeitgebergespräch
- woran Berater im Termin erkennen, dass ein Angebot nur gewachsen ist
- das Entscheidungskriterium und eine Faustregel, mit der sich jeder Baustein prüfen lässt
Karte 11 im Kartensatz bringt den Fall auf eine A5-Seite für den Termin.
Häufige Fragen
Löst ein Cafeteria-Modell mit freier Wahl das Problem?
Nicht von selbst. Freie Wahl ersetzt keine Vorauswahl. Hat niemand vorab geprüft, welcher Baustein zu welcher Gruppe passt, wählt die Belegschaft aus einem Sortiment, das dieselbe Unentschiedenheit nur eine Ebene weiterreicht. Das Budget macht die Wahl begrenzt, aber nicht leichter.
Sollten wir Benefits abschaffen, die kaum jemand nutzt?
Nicht pauschal. Eine niedrige Nutzung ist ein Signal, kein Urteil: Ein Baustein für eine kleine Gruppe kann genau richtig sein, wenn er dort wirkt. Wer nur nach der Nutzungsstatistik streicht, nimmt die zweite falsche Abkürzung, bloß mit Zahlen. Wie sich jeder Baustein einzeln prüfen lässt und wann er gehen sollte, beschreibt Kapitel 21 mit einem eigenen Kriterium.
Brauchen wir zuerst eine Benefit-Plattform?
Eine Plattform verwaltet ein Sortiment, sie wählt es nicht aus. Sie kann die Wahl bequemer machen und Nutzung sichtbar machen. Welche Bausteine auf ihr stehen sollen, beantwortet sie nicht. Wer die Plattform vor dieser Frage einführt, digitalisiert ein gewachsenes Angebot.
Rechtsstand 31. August 2026, wie im Buch; ergänzende Angaben geprüft im Oktober 2026. Diese Seite ersetzt keine Rechts- oder Steuerberatung im Einzelfall.
- § 8 EStG – Sachbezüge, 50-Euro-Freigrenze (Abs. 2 Satz 11), Zusätzlichkeit (Abs. 4)
- § 3 Nr. 63 EStG – Steuerfreiheit von bAV-Beiträgen
- Chernev, Böckenholt, Goodman (2015): Choice overload: A conceptual review and meta-analysis – Journal of Consumer Psychology 25(2), S. 333–358