Die Dilemma-Methode › Fälle › bAV in der Bilanz
Kapitel 17 · Übergangs-Spannung
bAV in der Bilanz: Warum rechnen HR und Finanzabteilung so unterschiedlich?
Wie die bAV in der Bilanz wirkt, hängt vom Durchführungsweg ab. Bei der Direktzusage bildet der Arbeitgeber eine Pensionsrückstellung. Handelsrechtlich wird sie mit dem Zehnjahresdurchschnittszins der Bundesbank abgezinst (September 2026: 2,25 Prozent bei 15 Jahren Restlaufzeit), steuerlich mit festen 6 Prozent. Deshalb steht dieselbe Zusage in der Handelsbilanz deutlich höher. Bei Direktversicherung, Pensionskasse und Pensionsfonds fallen laufende Beiträge an, eine Rückstellung entsteht grundsätzlich nicht; die Einstandspflicht des Arbeitgebers bleibt. HR rechnet den laufenden Aufwand, die Finanzabteilung die Verpflichtung. Beide rechnen richtig.
„Wir haben das Budget genehmigt bekommen, die Zahl steht doch fest – warum bremst die Finanzabteilung das jetzt trotzdem aus?“
Der Satz setzt voraus, dass es die eine Zahl gibt. Es gibt zwei. HR rechnet in laufendem Aufwand pro Kopf und Jahr. Die Finanzabteilung rechnet in Bewertung, Rückstellung, Rechnungszins und Bilanzwirkung. In der Dilemma-Methode heißt dieser Fall „Zwei Rechenwerke, eine Zusage“ und landet im Korb Übergangs-Spannung. Es ist ein Rollenkonflikt zwischen zwei Abteilungen, kein Sachkonflikt über die Versorgung selbst.
Wie die bAV in der Bilanz wirkt: je nach Durchführungsweg
| Direktzusage | Unmittelbare Verpflichtung des Arbeitgebers. Für sie ist eine Rückstellung zu bilden (§ 249 Abs. 1 HGB); ein Wahlrecht besteht nur noch für Ansprüche, die vor 1987 erworben wurden, und deren spätere Erhöhungen (Art. 28 Abs. 1 Satz 1 EGHGB). Jedes Jahr ist eine versicherungsmathematische Bewertung nötig. Rückstellung auf der Passivseite |
|---|---|
| Unterstützungskasse | Mittelbare Verpflichtung. Eine Rückstellung für eine Unterdeckung muss nicht gebildet werden (Art. 28 Abs. 1 Satz 2 EGHGB); Kapitalgesellschaften geben den nicht ausgewiesenen Betrag im Anhang an (Art. 28 Abs. 2 EGHGB). Passivierungswahlrecht |
| Direktversicherung, Pensionskasse, Pensionsfonds | Der Arbeitgeber zahlt Beiträge an einen externen Träger. Sie erscheinen als laufender Personalaufwand, eine eigene Pensionsrückstellung entsteht grundsätzlich nicht. Für die zugesagten Leistungen steht der Arbeitgeber trotzdem ein (§ 1 Abs. 1 Satz 3 BetrAVG); ausgenommen ist nur die reine Beitragszusage im Sozialpartnermodell (§ 1 Abs. 2 Nr. 2a BetrAVG). Beitragsaufwand, Einstandspflicht bleibt |
Die Unterschiede liegen also nicht nur in der Höhe, sondern in der Art der Zahl. HR sieht bei den externen Wegen einen planbaren Jahresbetrag. Die Finanzabteilung sieht bei der Direktzusage eine Verpflichtung, die über Jahrzehnte wirkt und zu jedem Bilanzstichtag neu bewertet wird, auch wenn im laufenden Jahr kein Geld fließt. Wer für die Einstandspflicht im Ernstfall einsteht, beschreibt die Seite zur Arbeitgeberhaftung in der bAV.
Pensionsrückstellungen nach HGB und Steuerrecht: zwei Rechnungszinsen
- Handelsbilanz (§ 253 Abs. 2 HGB): Abzinsung mit dem durchschnittlichen Marktzinssatz der vergangenen zehn Geschäftsjahre, monatlich von der Deutschen Bundesbank bekannt gegeben. Pauschal darf eine Restlaufzeit von 15 Jahren angenommen werden. Für 15 Jahre lag der Satz im Juli 2026 bei 2,19 Prozent, im September 2026 bei 2,25 Prozent (Bundesbank-Zeitreihe, abgerufen am 5. Oktober 2026).
- Ausschüttungssperre (§ 253 Abs. 6 HGB): Der Unterschied zur Bewertung mit dem Siebenjahresdurchschnitt ist jedes Jahr zu ermitteln, im Anhang oder unter der Bilanz anzugeben und für Ausschüttungen gesperrt.
- Steuerbilanz (§ 6a Abs. 3 Satz 3 EStG): fester Rechnungszinsfuß von 6 Prozent. Eine Richtervorlage des Finanzgerichts Köln zu diesem Satz hat das Bundesverfassungsgericht 2023 als unzulässig verworfen, ohne in der Sache zu entscheiden (Beschluss vom 28. Juli 2023 – 2 BvL 22/17). Der Satz gilt unverändert.
- Gewinn- und Verlustrechnung (§ 277 Abs. 5 HGB): Aufwendungen aus der Abzinsung stehen gesondert unter „Zinsen und ähnliche Aufwendungen“. Ein Teil der Kosten einer Direktzusage taucht also gar nicht im Personalaufwand auf, mit dem HR plant.
- IFRS (IAS 19): Konzerne, die nach IFRS bilanzieren, zinsen mit der Stichtagsrendite hochwertiger Unternehmensanleihen ab und bewerten nach dem Anwartschaftsbarwertverfahren. Neubewertungen laufen über das sonstige Ergebnis.
Was der Zinsunterschied bedeutet, zeigt eine vereinfachte Rechnung ohne Sterblichkeit und Fluktuation: 1.000 Euro, fällig in 25 Jahren, haben bei 6 Prozent einen Barwert von rund 233 Euro, bei 2,25 Prozent von rund 573 Euro. Allein der Zins macht die Verpflichtung in der Handelsbilanz also fast zweieinhalbmal so groß. Und weil der Durchschnitt gleitet, ändert sich die Rückstellung jedes Jahr, obwohl sich an der Zusage nichts geändert hat.
Warum das eine Übergangs-Spannung ist
Weil beide Abteilungen mit Zahlen argumentieren, wirkt der Konflikt wie ein Streit zwischen Attraktivität und Vorsicht. Tatsächlich fehlt eine Übersetzung zwischen zwei Rechenwerken. Dazu kommen zwei Planungsrhythmen: HR denkt bis Jahresende, die Finanzabteilung in Bilanzstichtagen und mehrjährigen Wirkungen. Beides ist legitim.
Ein falsches Dilemma ist es trotzdem nicht. Die Frage, welcher Durchführungsweg mit welcher Wirkung auf Budget und Bilanz passt, ist eine echte Entscheidung. Falsch ist nur der Zustand, in dem zwei Abteilungen sie mit zwei Zahlen treffen wollen. Diesen Zustand kann man verlassen. Es kostet aber Arbeit.
Die Endzustands-Probe
Verschwindet diese Spannung irgendwann von selbst?
Ja – nicht durch Abwarten, sondern sobald beide Seiten dieselbe Information haben und sich auf eine Methode verständigt haben. Der Endzustand ist bekannt, der Weg dorthin kostet eine gemeinsame Bewertung und einen gemeinsamen Termin. Deshalb ist die Aufgabe eine Reihenfolge, keine Dosierung: Die Bewertungswirkung wird geklärt, bevor der Durchführungsweg feststeht, nicht danach.
Wer die Reihenfolge umdreht, zahlt auf beiden Seiten. Wählt HR den Weg allein und die Bilanzwirkung zeigt sich erst im Jahresabschluss, folgt eine Nachverhandlung. Was der Belegschaft schon als Verbesserung angekündigt wurde, lässt sich schwer zurücknehmen. Wählt die Finanzabteilung allein, richtet sich die Gestaltung nach dem, was bilanzschonend aussieht. Die Zusage existiert dann, wirkt aber nicht, weil kaum jemand teilnimmt.
Zwei falsche Abkürzungen
„Wir nehmen einfach den versicherungsförmigen Weg, dann gibt es gar keine Bilanzfrage.“Die Bilanzfrage wird kleiner, sie verschwindet nicht. Die Einstandspflicht nach § 1 Abs. 1 Satz 3 BetrAVG bleibt, und wer den Weg nur deshalb wählt, hat nicht geprüft, ob er zur Belegschaft und zur Unternehmensstrategie passt.
„HR und Finanzen rechnen getrennt, am Ende vergleichen wir die Ergebnisse.“Ein laufendes Jahresbudget und ein Barwert mit 6 oder 2,25 Prozent Rechnungszins sind ohne Umrechnung nicht vergleichbar. Wer sie nebeneinanderlegt, streitet über Zahlen, die nie dasselbe gemessen haben.
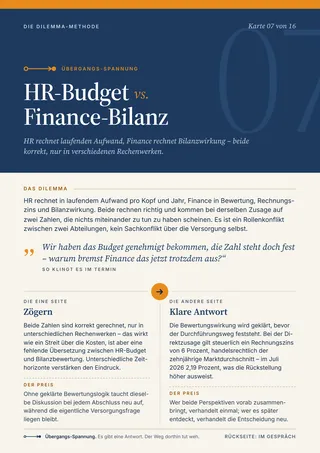
Mehr dazu im Buch und auf Karte 07
Kapitel 17 von „Die Dilemma-Methode“ führt den Fall vollständig aus:
- fünf Fragen für den gemeinsamen Termin mit HR und Finanzabteilung
- das Entscheidungskriterium und eine Faustregel
- das Vorgehen in vier Schritten, vom Bewertungsgespräch bis zur Kommunikation an die Belegschaft
Karte 07 im Kartensatz bringt den Fall auf eine A5-Seite für den Termin.
Häufige Fragen
Ist eine Direktversicherung bilanzneutral?
Weitgehend, aber nicht vollständig. Die Beiträge sind laufender Aufwand, eine Pensionsrückstellung entsteht grundsätzlich nicht. Die Einstandspflicht bleibt jedoch beim Arbeitgeber. Reicht die Leistung des Trägers absehbar nicht aus, kann aus ihr eine Verpflichtung werden; handelsrechtlich gilt dafür das Wahlrecht für mittelbare Verpflichtungen nach Art. 28 EGHGB. Nach IAS 19 hängt die Einordnung von der Ausgestaltung des Plans ab, nicht allein vom Durchführungsweg.
Warum steigt oder sinkt die Rückstellung, obwohl sich an der Zusage nichts ändert?
Weil der handelsrechtliche Zins ein gleitender Zehnjahresdurchschnitt ist. Für 15 Jahre Restlaufzeit lag er im Januar 2015 bei 4,51 Prozent, erreichte im August 2022 mit 1,77 Prozent seinen Tiefstand, verharrte bis Ende 2023 um 1,8 Prozent und steigt seitdem wieder. Sinkt der Zins, steigt die Rückstellung, und umgekehrt. Die aktuelle Zahl gehört deshalb vor jedem Gespräch neu aus der Bundesbank-Tabelle. Gemeinsam heißt dieselbe Methode, nicht derselbe Wert.
Ist das ein Thema für den Steuerberater oder für HR?
Für beide, und das ist der Kern des Falls. Die Bewertung selbst gehört zu Finanzabteilung, Steuerberatung und Aktuar. Welcher Durchführungsweg bei der Belegschaft wirkt, gehört zu HR. Wer das eine ohne das andere entscheidet, verhandelt später neu.
Rechtsstand 31. August 2026, wie im Buch; ergänzende Angaben geprüft im Oktober 2026. Diese Seite ersetzt keine Rechts- oder Steuerberatung im Einzelfall.
- § 249 HGB – Rückstellungen für ungewisse Verbindlichkeiten
- Art. 28 EGHGB – Passivierungswahlrecht für Altzusagen vor 1987 und mittelbare Verpflichtungen, Anhangangabe
- § 253 HGB – Abzinsung mit dem Zehnjahresdurchschnitt (Abs. 2), Ausschüttungssperre (Abs. 6)
- § 277 HGB – gesonderter Ausweis von Abzinsungsaufwand (Abs. 5)
- Deutsche Bundesbank – Abzinsungszinssätze gemäß § 253 Abs. 2 HGB, 10-Jahresdurchschnitt; Zeitreihe BBSDI.M.ABZINS10.R15, abgerufen am 5. Oktober 2026
- § 6a EStG – Pensionsrückstellung in der Steuerbilanz, Rechnungszinsfuß 6 Prozent (Abs. 3 Satz 3)
- BVerfG, Beschluss vom 28. Juli 2023 – 2 BvL 22/17 – Vorlage zum 6-Prozent-Zins unzulässig (Pressemitteilung Nr. 75/2023)
- § 1 BetrAVG – Einstandspflicht des Arbeitgebers (Abs. 1 Satz 3)
- Verordnung (EU) 2023/1803 – in der EU übernommene IFRS, darin IAS 19 Leistungen an Arbeitnehmer