Die Dilemma-Methode › Fälle › Ein Budget, drei Ansprüche
Kapitel 11 · Echte Polarität
Benefit-Budget verteilen: Rente, Gesundheit oder Arbeitsfähigkeit – was zuerst?
Eine gesetzliche Reihenfolge gibt es nicht, mit einer Ausnahme: Den Zuschuss von 15 Prozent zur Entgeltumwandlung über Direktversicherung, Pensionskasse oder Pensionsfonds schulden Sie grundsätzlich ohnehin, soweit Sie dadurch Sozialversicherungsbeiträge sparen. Über den Rest entscheiden Sie frei zwischen drei berechtigten Ansprüchen: Altersvorsorge (bAV), Gesundheit (bKV, Gesundheitsförderung) und der Absicherung der Arbeitsfähigkeit, etwa über eine betriebliche Berufsunfähigkeitsversicherung. Meist wird nur zwischen den ersten beiden abgewogen. Gemessen an Fallhöhe und Marktzugang hat nach der These des Buchs gerade der dritte Pol den stärksten Anspruch auf das erste Geld. Welche Reihenfolge Sie wählen, bleibt eine Wertung, keine Rechenaufgabe.
„Wir haben dreißig Euro pro Kopf. Rente oder Gesundheit – für ein drittes Thema ist einfach kein Budget da.“
Im Buch heißt dieser Fall „Ein Budget, drei Ansprüche“. Er ist schwerer als die üblichen Abwägungen, weil er drei Pole hat statt zwei. Bei zwei Polen sucht man eine Linie. Bei drei sucht man eine Reihenfolge, und jede Reihenfolge stellt zwei berechtigte Ansprüche zugleich hintan. In der Dilemma-Methode landet der Satz im Korb echte Polarität: Alle drei Seiten haben recht, und die Spannung zwischen ihnen bleibt.
Ob die bAV oder die bKV stärker als Benefit wirkt, behandelt ein eigener Fall: bAV oder bKV als Benefit, dort auch Sachbezug und Steuerregeln. Hier geht es um das, was in diesem Zweiervergleich fehlt.
BGM oder betriebliche BU: Arbeitsfähigkeit erhalten oder absichern?
Wer „Arbeitsfähigkeit“ hört, denkt an betriebliches Gesundheitsmanagement: Rückenkurs, Stressprävention, Gesundheitstag. Das ist die Seite des Erhaltens, und der Gesetzgeber fördert sie:
| Gesundheitsförderung (BGM) | Leistungen des Arbeitgebers zur Verhinderung und Verminderung von Krankheitsrisiken und zur Förderung der Gesundheit sind bis 600 Euro je Beschäftigtem und Kalenderjahr steuerfrei, wenn sie zusätzlich zum ohnehin geschuldeten Arbeitslohn erbracht werden und den Anforderungen der §§ 20 und 20b SGB V genügen. Präventionskurse für Einzelne brauchen dafür grundsätzlich eine Zertifizierung, etwa über die Zentrale Prüfstelle Prävention; Maßnahmen der betrieblichen Gesundheitsförderung brauchen keine Zertifizierung, müssen aber dem GKV-Leitfaden Prävention entsprechen und Teil eines strukturierten betrieblichen Prozesses sein. Eine Gehaltsumwandlung ist nicht begünstigt, der normale Fitnessstudio-Beitrag auch nicht. § 3 Nr. 34 EStG; BMF-Schreiben vom 20. April 2021 |
|---|---|
| Absicherung der Arbeitskraft | Die bAV umfasst nach dem Gesetz Alters-, Invaliditäts- und Hinterbliebenenversorgung. Eine Berufsunfähigkeitsrente kann deshalb Teil der bAV sein, in der Praxis meist als Direktversicherung, entweder als eigenständige BU oder als Zusatzbaustein zu einem Rentenvertrag. § 1 Abs. 1 Satz 1 BetrAVG |
Das Buch meint mit dem dritten Pol vor allem das Absichern. Prävention ist wertvoll, und sie verhindert manchen Ausfall. Aber sie zahlt nichts, wenn der Ausfall trotzdem kommt. Und dann geht es nicht um einen Kurs, sondern um ein Einkommen über Jahrzehnte.
bAV, bKV, BU: drei Ansprüche, drei Preise
Rente
Die Versorgungslücke ist real, der Anspruch auf Entgeltumwandlung besteht kraft Gesetz, und Zeit ist der stärkste Hebel: Ein Euro mit 28 arbeitet vierzig Jahre, mit 55 nur zwölf. Über Gruppenverträge bekommt der Arbeitgeber Konditionen, die Einzelne nicht erreichen.
Preis: Für Beschäftigte unter 35 bleibt sie jahrzehntelang unsichtbar. Und wer mit 45 erwerbsgemindert wird, hat von der Zusatzrente ab 67 zunächst nichts.
Gesundheit
Sie wirkt in derselben Woche: Zahnreinigung, Brille, Physiotherapie. Sie erreicht auch die 24-Jährige, für die eine Rente in vierzig Jahren abstrakt ist, und ein Gesundheitsbudget lässt sich jährlich neu zuschneiden.
Preis: Kein Euro daraus wandert in eine Rente, und eine Zahnreinigung ersetzt kein Einkommen, wenn die Arbeitskraft ausfällt.
Arbeitsfähigkeit
Nach Auswertungen der Deutschen Aktuarvereinigung wird im Mittel rund jeder vierte privat BU-Versicherte im Laufe des Erwerbslebens mindestens einmal berufsunfähig, je nach Geschlecht, Eintritts- und Rentenalter 15,8 bis 28,5 Prozent. Betrieblich abgesichert sind laut Continentale-Studie 2026 aber nur 8 Prozent der Berufstätigen, gegenüber 37 Prozent mit bAV und 11 Prozent mit bKV. Das staatliche Netz ist dünn: Die rund 171.000 im Jahr 2024 neu bewilligten Erwerbsminderungsrenten lagen im Schnitt bei 1.041 Euro im Monat. Die volle Rente setzt voraus, dass jemand auf dem allgemeinen Arbeitsmarkt keine drei Stunden täglich mehr arbeiten kann, gleich in welchem Beruf. Bei Gruppenverträgen bieten viele Versicherer ab einer Mindestgröße, oft rund zehn Beschäftigten, vereinfachte Gesundheitsfragen oder eine Dienstobliegenheitserklärung des Arbeitgebers an, meist mit einer Obergrenze für die versicherte Rente. Diesen Zugang bekommen Vorerkrankte am freien Markt oft nicht mehr.
Preis: Er wird von niemandem eingefordert, ist bei höherem Risiko teuer, schwer zu erklären und wirkt erst im Schadensfall.
Die These des Buchs
Gemessen an Fallhöhe und Marktzugang hat die Absicherung der Arbeitsfähigkeit den stärksten Anspruch auf das erste Budget. Das ist eine Wertung, keine abgeleitete Wahrheit.
Gegenrede: Wer unter Recruiting-Druck steht und eine junge Belegschaft hat, kann mit guten Gründen anders entscheiden. Das Buch nimmt diese Gegenrede ernst; ihr gehört das folgende Kapitel.
Die Gegenseiten-Probe
Hat die andere Seite einen Grund, den ich in ihren Worten formulieren kann?
Für Rente und Gesundheit gelingt das in jedem Termin, weil beide Seiten Fürsprecher haben: die Kollegin, die nach der Entgeltumwandlung fragt, das Team, das sich eine bKV wünscht. Für den dritten Pol spricht meist niemand. Niemand schreibt eine E-Mail wegen fehlender BU-Absicherung, bis der Ernstfall eintritt, und dann ist es für eine betriebliche Lösung zu spät. Wenn im Raum keiner den Anspruch der Arbeitsfähigkeit formulieren kann, wurde nicht zwischen drei Polen abgewogen, sondern zwischen zwei.
Die eigentliche Frage für HR und Geschäftsführung
Nicht: Rente oder Gesundheit? Sondern: In welcher Reihenfolge bekommen drei berechtigte Ansprüche Geld, und wer trägt das Risiko, das dabei hinten bleibt? Die Frage nach dem richtigen Benefit-Budget pro Mitarbeiter kommt danach. Wer zuerst die Reihenfolge klärt, weiß, wofür die dreißig Euro reichen müssen und wofür nicht.
Zur Reihenfolge gehört der Teil, der gar nicht zur Wahl steht: Wie viel Sie über den Pflichtzuschuss hinaus zur Entgeltumwandlung drauflegen, ist ein eigener Fall: Arbeitgeberzuschuss zur Entgeltumwandlung.
Zwei falsche Abkürzungen
„Wir splitten die dreißig Euro einfach in drei gleiche Teile.“Zehn Euro je Baustein klingen gerecht. Sie kaufen aber in keiner Kategorie viel: kaum eine nennenswerte BU-Rente, einen schmalen Gesundheitstarif, einen kleinen Rentenbeitrag. Dafür drei Verträge, drei Kommunikationswege, dreifacher Verwaltungsaufwand.
„Arbeitsfähigkeit ist Privatsache, dafür ist der Einzelne selbst zuständig.“Genau diese Haltung lässt die Lücke offen. Am freien Markt sichern sich vor allem Gesunde ab. Wer Vorerkrankungen hat, kommt dort oft nicht mehr hinein, und gerade für diese Beschäftigten wäre der Gruppenvertrag des Arbeitgebers der Zugang gewesen.
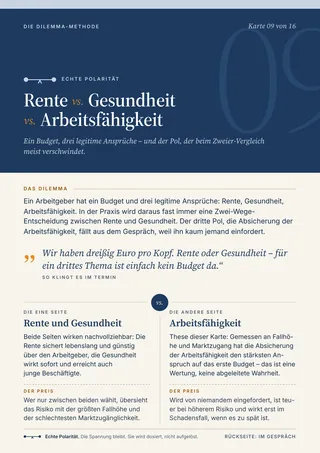
Mehr dazu im Buch und auf Karte 09
Kapitel 11 von „Die Dilemma-Methode“ führt den Fall vollständig aus:
- fünf Fragen für das Arbeitgebergespräch
- das Entscheidungskriterium und eine Faustregel, welcher Baustein das erste Budget bekommt
- was jeder der drei Bausteine kostet, auch der, für den das Buch argumentiert
Karte 09 im Kartensatz bringt den Fall auf eine A5-Seite für den Termin.
Häufige Fragen
Zählt betriebliches Gesundheitsmanagement nicht schon als Arbeitsfähigkeit?
Es zählt zum Erhalten, nicht zum Absichern. Ein steuerfreier Präventionskurs nach § 3 Nr. 34 EStG kann einen Ausfall verhindern, ersetzt aber kein Einkommen, wenn er trotzdem eintritt. Wer BGM anbietet und daraus schließt, der dritte Pol sei erledigt, hat ihn nur zur Hälfte bedient.
Fällt eine bKV unter die 600 Euro für Gesundheitsförderung?
Nein. Die Steuerbefreiung nach § 3 Nr. 34 EStG gilt für qualitätsgesicherte Präventions- und Gesundheitsförderungsleistungen, nicht für Versicherungsbeiträge. Die arbeitgeberfinanzierte bKV folgt eigenen Regeln, die der Fall bAV oder bKV als Benefit zusammenfasst. Für die Budgetfrage heißt das: Es sind verschiedene Töpfe mit verschiedenen Wirkungen, keine Steuerentscheidung.
Warum kommt die Berufsunfähigkeit im Benefit-Gespräch so selten vor?
Weil sie keinen Fürsprecher hat. Rente und Gesundheit werden nachgefragt, die Absicherung der Arbeitskraft wirkt nur im Schadensfall, und dann erzählt niemand mehr, wie gut der Arbeitgeber vorgesorgt hat. Dazu kommt, dass sie erklärungsbedürftig ist: Berufsunfähigkeitsbegriff, Prognosezeitraum und Ausschlüsse passen in keinen Satz. Was schwer zu erklären ist und nicht nachgefragt wird, fällt aus der Tagesordnung, ganz ohne bewusste Entscheidung.
Rechtsstand 31. August 2026, wie im Buch; ergänzende Angaben geprüft im Oktober 2026. Diese Seite ersetzt keine Rechts- oder Steuerberatung im Einzelfall.
- § 3 Nr. 34 EStG – Steuerfreiheit von Leistungen zur Gesundheitsförderung bis 600 Euro im Kalenderjahr
- BMF-Schreiben vom 20. April 2021 – Umsetzungshilfe zu § 3 Nr. 34 EStG, BStBl I S. 700 (IV C 5 – S 2342/20/10003 :003), Amtliches Lohnsteuer-Handbuch, Anhang 18c
- § 20 SGB V und § 20b SGB V – Primäre Prävention und betriebliche Gesundheitsförderung
- § 1 BetrAVG – Alters-, Invaliditäts- und Hinterbliebenenversorgung
- § 1a BetrAVG – Anspruch auf Entgeltumwandlung, Arbeitgeberzuschuss von 15 Prozent
- § 43 SGB VI – Voraussetzungen der Rente wegen Erwerbsminderung
- Rentenversicherungsbericht 2025, BT-Drs. 21/3080 (hib-Meldung vom 22. Dezember 2025) – 171.732 Zugänge in Erwerbsminderungsrenten 2024, durchschnittlicher Zahlbetrag 1.041 Euro
- Deutsche Aktuarvereinigung – „Jeder Vierte wird berufsunfähig“, Aktuar Aktuell Nr. 44 (privat gegen BU abgesicherte Erwerbstätige, 15,8 bis 28,5 Prozent je nach Alter)
- Continentale – Studie 2026 „So versichert sich Deutschland“, Pressemitteilung vom 28. Juli 2026 (1.387 Befragte ab 18 Jahren)