Die Dilemma-Methode › Fälle › bAV einführen: 3 Jahre vs. 40 Jahre
Kapitel 13 · Echte Polarität
bAV einführen: Was legen Arbeitgeber heute fest – und wie lange sind sie daran gebunden?
Wer eine bAV einführt, legt in der Versorgungsordnung fest, was zugesagt wird, wie es finanziert und durchgeführt wird und wer begünstigt ist. Gebunden ist er daran, solange Anwartschaften und Renten laufen: Arbeitgeberfinanzierte Anwartschaften werden nach drei Jahren Zusagedauer unverfallbar, wenn der Beschäftigte beim Ausscheiden mindestens 21 ist, solche aus Entgeltumwandlung sofort. Für die zugesagte Leistung steht der Arbeitgeber auch dann ein, wenn ein Versicherer sie durchführt, und laufende Renten muss er in der Regel alle drei Jahre auf eine Anpassung prüfen. Ändern lässt sich vor allem die Zukunft; was erdient ist, nur in Ausnahmefällen. Bei einer 28-jährigen Fachkraft reicht das leicht über vierzig Jahre.
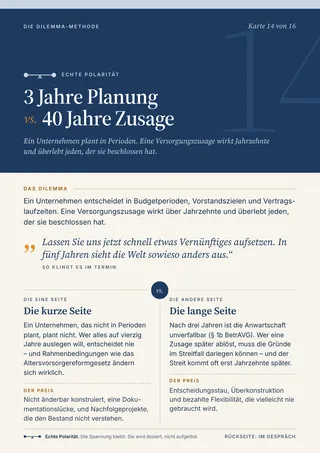
„Lassen Sie uns jetzt schnell etwas Vernünftiges aufsetzen. In fünf Jahren sieht die Welt sowieso anders aus.“
Der Satz steht am Anfang fast jeder Einführung, und in seiner eigenen Zeitrechnung ist er nicht einmal falsch. Ein Unternehmen entscheidet in Budgetperioden, Vorstandszielen und Vertragslaufzeiten. Eine Versorgungszusage wirkt über Jahrzehnte und überlebt jeden, der sie beschlossen hat. In der Dilemma-Methode heißt dieser Fall „Drei Jahre planen, vierzig Jahre halten“ und landet im Korb echte Polarität: Beide Zeithorizonte sind berechtigt, und die Spannung zwischen ihnen bleibt.
Versorgungsordnung erstellen: Was bei der Einführung bindet
Bei der Einführung entscheidet sich, welche Pflichten der Arbeitgeber später überhaupt hat. Vier Punkte tragen am weitesten:
| Zusageart | Leistungszusage, beitragsorientierte Leistungszusage oder Beitragszusage mit Mindestleistung (§ 1 Abs. 2 BetrAVG). Die reine Beitragszusage gibt es nur im Sozialpartnermodell auf tariflicher Grundlage. Seit 22. Januar 2026 regelt § 24 BetrAVG die Teilnahme nicht tarifgebundener Arbeitgeber neu, auch an nicht einschlägigen Modellen; sie bedarf der Zustimmung der tragenden Tarifvertragsparteien. |
|---|---|
| Einstandspflicht | Außer bei der reinen Beitragszusage steht der Arbeitgeber für die zugesagte Leistung ein, auch wenn Direktversicherung, Pensionskasse, Pensionsfonds oder Unterstützungskasse sie durchführen (§ 1 Abs. 1 Satz 3 BetrAVG). mehr dazu: Arbeitgeberhaftung bei der bAV |
| Unverfallbarkeit | Drei Jahre Zusagedauer und Alter 21 beim Ausscheiden (§ 1b Abs. 1 BetrAVG), bei Entgeltumwandlung sofort (§ 1b Abs. 5 BetrAVG). Eine Änderung der Zusage setzt die Frist nicht neu in Gang. Zum Nachteil der Beschäftigten abweichen lässt sich davon nicht (§ 19 Abs. 3 BetrAVG). |
| Anpassung | Laufende Renten sind alle drei Jahre auf eine Anpassung zu prüfen (§ 16 Abs. 1 BetrAVG). Die Prüfung entfällt, wenn eine jährliche Anpassung um mindestens 1 Prozent zugesagt ist, bei Direktversicherung und Pensionskasse mit Verwendung aller Überschussanteile zur Leistungserhöhung oder bei einer Beitragszusage mit Mindestleistung (§ 16 Abs. 3). Bei Entgeltumwandlung ist eine dieser Varianten Pflicht (§ 16 Abs. 5). Die Wahl fällt bei der Einführung und wirkt bis zur letzten Rentenzahlung. |
Das Zweite Betriebsrentenstärkungsgesetz (BGBl. 2026 I Nr. 14) hat an Unverfallbarkeitsfristen, Einstandspflicht und Anpassungsprüfung nichts Grundsätzliches geändert. Neu sind vor allem der erweiterte Zugang zum Sozialpartnermodell und das Opting-out per Betriebsvereinbarung.
bAV-Zusage später ändern: Was offen bleibt
Gänzlich fest ist eine Zusage nicht. Eine Betriebsvereinbarung kann gekündigt oder durch eine neue abgelöst werden; vertragliche Einheitsregelungen mit kollektivem Bezug, etwa eine Gesamtzusage, sind nach der Rechtsprechung im Regelfall offen für eine Ablösung durch Betriebsvereinbarung (BAG 11. Dezember 2018 – 3 AZR 380/17). Eine echte Einzelzusage kennt diese Offenheit nicht. Die Form, die Sie bei der Einführung wählen, entscheidet also mit darüber, welche Wege später überhaupt bestehen.
Was bereits erdient ist, schützt das BAG nach der Drei-Stufen-Theorie: Je weiter ein Eingriff in Erdientes reicht, desto gewichtiger muss der Grund sein. Wie das bei einer gewachsenen bAV aussieht, zeigt der Fall Bestehende bAV-Verträge: übernehmen oder neu ordnen?
Ein Widerrufsvorbehalt ist kein Ausweg. Einen Widerruf wegen wirtschaftlicher Notlage hat das BAG für insolvenzgeschützte Betriebsrenten seit dem Wegfall dieses Sicherungsfalls zum 1. Januar 1999 nicht mehr anerkannt, auch nicht gestützt auf einen Vorbehalt in der Versorgungsordnung (BAG 17. Juni 2003 – 3 AZR 396/02). Bei Direktzusagen kommt das Steuerrecht hinzu: Ein weit gefasster Vorbehalt kann die Pensionsrückstellung kosten (§ 6a Abs. 1 Nr. 2 EStG; BFH 6. Dezember 2022 – IV R 21/19).
Beide Horizonte haben recht
Der kurze Horizont
Ein Unternehmen, das nicht in Perioden plant, plant nicht. Budgets, Ausschreibungen und Vorstandsziele sind die Betriebsart einer Organisation, kein Denkfehler. Und die Rahmenbedingungen ändern sich wirklich: Sozialpartnermodell, Steuerrecht, Sozialversicherungswerte, ab 2027 das Altersvorsorgereformgesetz in der privaten Vorsorge. Wer alles auf vierzig Jahre auslegen will, entscheidet nie.
Preis: Eine Zusage, die nicht änderbar konstruiert ist, weil beim Aufsetzen niemand daran gedacht hat. Eine Dokumentationslücke, wenn die Entscheider nicht mehr im Haus sind. Daten beim Anbieter, dessen Vertrag fünf Jahre läuft, während die Zusage sechzig hält. Und Nachfolgeprojekte, die den Bestand nicht verstehen.
Der lange Horizont
Nach drei Jahren ist die arbeitgeberfinanzierte Anwartschaft draußen, die aus Entgeltumwandlung vom ersten Tag an. Wer eine Versorgungsordnung später ablöst, muss die Gründe im Streitfall darlegen, und der kommt oft erst, wenn die Betroffenen in Rente gehen. Und der Mitarbeiter trifft auf Basis dieser Zusage eine Lebensentscheidung.
Preis: Entscheidungsstau, weil noch ein Sonderfall zu klären ist. Eine überkonstruierte Versorgungsordnung, die niemand versteht und die deshalb niemand abschließt. Und bezahlte Flexibilität, die vielleicht nie gebraucht wird.
Die Preis-Probe
Wer bezahlt, wenn wir uns so entscheiden, und wer bezahlt bei der anderen Richtung?
Beide Seiten haben einen Adressaten, nur zu verschiedenen Zeiten. Den langen Horizont bezahlt das heutige Projekt, mit Zeit, Beratung und Geduld. Den kurzen bezahlen Menschen, die heute nicht am Tisch sitzen: die Personalleitung in fünfzehn Jahren, die eine Zusage verwalten muss, deren Begründung niemand kennt, und die Beschäftigten, die auf diese Zusage gebaut haben. Weil beide Rechnungen echt sind, ist das keine Empfehlung im Kostüm einer Abwägung, sondern eine echte Polarität.
Die eigentliche Frage ist deshalb nicht, welcher Horizont gewinnt. Sie lautet: Wer muss mit dieser Entscheidung leben, wenn das Projekt längst abgeschlossen ist?
Zwei falsche Abkürzungen
„Wir machen erstmal etwas Einfaches und ordnen später neu.“Die Neuordnung ist genau der Vorgang, den die Drei-Stufen-Theorie teuer macht. Was in drei Jahren unverfallbar ist, ordnet man nicht mehr neu. Man kauft es zurück.
„Um die Historie kümmert sich der Anbieter.“Der Anbieter ist in zwanzig Jahren möglicherweise nicht mehr derselbe. Die Zusage schon. Und leistet der Anbieter nicht, steht der Arbeitgeber ein (§ 1 Abs. 1 Satz 3 BetrAVG).
Mehr dazu im Buch und auf Karte 14
Kapitel 13 von „Die Dilemma-Methode“ führt den Fall vollständig aus:
- fünf Fragen an die eigene Versorgungsordnung
- das Entscheidungskriterium und eine Faustregel für die Einführung
- beide Seiten mit ihren Preisen und die teuren Abkürzungen im Detail
Karte 14 im Kartensatz bringt den Fall auf eine A5-Seite für den Termin.
Häufige Fragen
Können wir die bAV nicht einfach erst einmal befristet einführen?
Eine Befristung oder spätere Kündigung kann im Wesentlichen nur nach vorn wirken: Sie kann das Versorgungswerk für Neueintritte schließen und, soweit die Gründe tragen, weitere Zuwächse begrenzen. Auch das misst das BAG an Vertrauensschutz und Verhältnismäßigkeit. Was bis dahin erdient ist, bleibt bestehen, und für laufende Renten gelten Einstandspflicht und Anpassungsprüfung weiter. Den Anspruch auf Entgeltumwandlung nach § 1a BetrAVG berührt eine solche Befristung ohnehin nicht. Sie verkürzt also den Planungshorizont des Projekts, nicht den der Zusage.
Wenn das Altersvorsorgereformgesetz 2027 kommt, sollten wir dann nicht abwarten?
Das Gesetz (BGBl. 2026 I Nr. 156) reformiert die steuerlich geförderte private Vorsorge; die Pflichten aus einer bAV-Zusage regelt es nicht. Abwarten verschiebt die Entscheidung, aber nicht ihre Bindungsdauer: Auch eine Zusage, die 2028 erteilt wird, läuft Jahrzehnte.
Rechtsstand 31. August 2026, wie im Buch; ergänzende Angaben geprüft im Oktober 2026. Diese Seite ersetzt keine Rechts- oder Steuerberatung im Einzelfall.
- § 1 BetrAVG – Einstandspflicht des Arbeitgebers, Zusagearten
- § 1a BetrAVG – Anspruch auf Entgeltumwandlung
- § 1b BetrAVG – Unverfallbarkeit, auch bei Entgeltumwandlung
- § 16 BetrAVG – Anpassungsprüfung und Ausnahmen; § 30c BetrAVG – Übergangsregeln
- § 19 BetrAVG – keine Abweichung zum Nachteil der Beschäftigten außerhalb der Tariföffnung
- § 24 BetrAVG – Teilnahme Dritter an Sozialpartnermodellen
- BGBl. 2026 I Nr. 14 – Zweites Betriebsrentenstärkungsgesetz, überwiegend in Kraft seit 22. Januar 2026
- BGBl. 2026 I Nr. 156 – Altersvorsorgereformgesetz
- BAG, 11. Dezember 2018 – 3 AZR 380/17 – Ablösungsoffenheit vertraglicher Einheitsregelungen
- BAG, 17. Juni 2003 – 3 AZR 396/02 – kein Widerruf insolvenzgeschützter Betriebsrenten wegen wirtschaftlicher Notlage seit 1. Januar 1999, Vorbehalt nur deklaratorisch; zitiert in BVerfG, 29. Februar 2012 – 1 BvR 2378/10
- § 6a EStG – Pensionsrückstellung, schädliche Vorbehalte; BFH, 6. Dezember 2022 – IV R 21/19